반도체 전체 마인드맵
반도체 → 만드는 과정 · 제품 종류 · 전방 산업 · 시장과 공급망
대분류를 펼쳐 용어를 찾고, 상세 설명 탭에서 해당 분야의 의미와 연결을 읽으세요.
① 만드는 과정 — 공정
- 전공정 (Fab) — 웨이퍼 위에 회로를 새기는 단계
- 노광 / 식각 / 증착 …
- 하이 EUV — 렌즈 개구수(NA)를 키워 더 미세한 회로를 새기는 차세대 노광 장비 (ASML)
- PECVD 플로어블 카본 — 좁은 패턴 사이를 액체처럼 채워 넣는 탄소 박막을 입히는 증착 기술
- 초박 절연막 — 전류가 새지 않게 막는 아주 얇은 절연 층. 원자층을 재배열해 만드는 방법이 새로 나옴
- SiC 포커스링 — 식각 장비 안에서 웨이퍼 둘레를 감싸 플라즈마를 고르게 모아 주는 소모 부품. 탄화규소(SiC)라 오래 버팀 (티씨케이·디에스테크노 특허 분쟁)
- EUV PR — 노광 때 웨이퍼에 바르는 감광 소재(포토레지스트). 빛을 받은 부분만 성질이 바뀌어 회로 모양이 남아요. 공급하는 회사가 몇 곳 안 됩니다
- 몰리브덴 반도체 소재 확대 — 머크가 낸드에 쓰던 몰리브덴(금속 배선 재료)을 D램·로직 칩까지 넓혀 적용하는 흐름. 증착으로 입히는 재료예요
- ALD 장비 내부 배관 공급 — ALD(원자층 증착)는 막을 원자 한 층씩 쌓는 장비. 그 안에서 공정 가스가 지나는 배관을 납품하는 이야기
- 공정 세대(선폭) 경쟁 ← 인텔 14A공정
- 0.7nm급 차세대 반도체 소자 — 기초과학연구원(IBS)이 지금 최첨단(2~3nm)보다 훨씬 작은 0.7nm 수준의 소자를 만들었다는 연구 (사이언스 게재). 양산이 아니라 연구 단계
- 웨이퍼 소재 — 회로를 새기는 바탕 물질. 지금은 사실상 전부 실리콘입니다
- 인듐 셀레나이드반도체 — 실리콘을 대체할 후보로 꼽히는 2차원 소재
- 노광 / 식각 / 증착 …
- 후공정 — 칩을 자르고·쌓고·포장하고·검사
- 패키징 ← 첨단 패키징 국가전략기술
- 2.1D 패키징 / 오가닉 브릿지 — 2D보다 촘촘하고 3D보다 단순한 중간 단계 방식
- 3D 반도체 냉각 솔루션 — 쌓을수록 열이 난다. 적층의 발목을 잡는 숙제
- 반도체 패키징 — 디스플레이 회사(BOE)까지 패키징으로 넘어오는 중
- 하이브리드 본딩 — 범프(돌기) 없이 구리 배선끼리 직접 붙이는 패키징. 전송은 빠르고 전력은 덜 씀
- 칩렛 기술 — 큰 칩 하나 대신 작은 칩(다이) 여러 개를 한 패키지 안에서 이어 하나처럼 쓰는 설계. 칩끼리 잇는 일이 패키징 몫이라 여기 겁니다 (보스반도체 차량용)
- 첨단 패키징 — 칩 여러 개를 한 패키지에 묶는 기술. 중국 패키징 회사 JCET가 이쪽 사업을 키워 실적이 좋아졌어요
- 첨단 패키징 (용어 사전) — 용어 사전 쪽 항목. 이재용 회장이 일본에서 첨단 패키징 협력을 점검한 소식. 칩 여러 개를 한 패키지에 묶는 방식은 위 2.1D·하이브리드 본딩과 같은 줄기
- LB세미콘 퀄컴 장기계약 및 캐파 증설 — 후공정 회사 LB세미콘이 퀄컴과 10년 계약을 맺고 생산능력(캐파)을 월 1만 장 늘리는 이야기
- 봉지·방열 소재 (2026-09-23 신설) — 칩을 감싸고 열을 빼내는 물질. 위 냉각이 “구조”라면 여기는 “재료”입니다
- 기판(substrate) — 칩과 회로기판을 이어주는 판. AI 서버용은 더 촘촘하고 빨라야 해서 따로 봅니다
- AI 기판 — 고밀도·고속 신호 전송용
- FC-BGA 기판 투자 — 삼성전기가 AI 반도체 수요에 맞춰 패키지 기판 생산에 대규모 투자 (AI 이슈 노트에서 옴)
- 유리기판 — 플라스틱(ABF) 대신 유리. 열 변형이 적어 고성능 칩에 유리
- AI 반도체 기판 생산능력 확대 — AI 서버 수요로 증설 경쟁
- 유리기판 검사장비 — 유리기판 불량을 잡는 장비 (인텍플러스, 일본 첫 수주)
- 유리기판 TGV 검사장비 — 유리에 뚫은 구멍(TGV)이 제대로 뚫렸는지 보는 장비 (테라뷰 기술 검증). 바로 위가 유리기판 전체 검사라면 여기는 구멍 검사
- 유리기판 TGV 도금·접착 기술 — 유리에 구멍(TGV)을 뚫어 위아래를 잇는 핵심 공정
- 유리기판 장비 — 유리기판을 실제로 만드는 설비
- 유리기판 TGV 장비 — 유리에 구멍(TGV)을 뚫는 설비
- 유리기판 (이슈 노트) — 이슈 노트 쪽 항목. 열 안정성·정밀도가 기존 ABF 기판보다 낫다는 이야기
- 엔비디아 유리기판 공급사 등록 — 제이앤티씨가 엔비디아의 유리기판 공식 공급사로 등록. 유리기판이 ‘연구’에서 ‘납품’으로 넘어가는 신호
- 유리기판 양산 — 중국 렌즈테크놀로지가 패키징용 유리기판 양산 라인을 연내 가동한다고 발표. 한국 회사와 협력도 원한다고 밝힘
- 솔더볼 — 패키지와 기판을 붙이는 작은 금속 구슬. 접합의 신뢰성을 좌우
- TGV 유리기판 — 유리에 구멍을 뚫어 위아래를 잇는 기판 자체 (바로 위 도금·접착은 그 공정)
- 메모리 패키지기판 장기공급계약 — 삼성전기가 메모리용 패키지기판을 오래 공급하기로 한 계약. 위 AI 기판 이야기가 메모리 쪽에서도 수주로 이어진 사례
- FC-BGA 전용 팹 — 삼성전기가 엔비디아 납품용 FC-BGA(고성능 칩을 보드에 잇는 기판) 전용 공장을 늘리는 이야기. 위 FC-BGA 기판 투자와 같은 흐름
- 반도체 검사장비 대형 납품 — 기가비스가 국내 반도체 기판 회사에 469억 원어치 기판 검사장비를 납품. 기판을 만드는 쪽이 아니라 “제대로 됐나 보는” 장비예요
- aQFN 리드프레임 — 리드프레임 = 칩을 얹고 바깥과 잇는 얇은 금속 틀. aQFN은 다리(리드)가 옆으로 안 튀어나오고 밑면에 여러 줄로 깔린 패키지예요. 해성디에스가 처음 진출. 위 기판들보다 값싼 쪽의 “칩 받침”
- CCL수요 급증 — CCL(동박적층판) = 유리섬유에 수지를 먹인 판 양면에 얇은 구리박을 붙인 것. 기판·회로기판의 바탕 재료예요. AI 서버용 수요로 두산 전자BG 분기 매출이 처음 8000억원을 넘음
- 테스트
- 적층 D램 테스트 — HBM처럼 쌓은 메모리를 검증 (관련: HBC 근거기사)
- 光 반도체 테스트 플랫폼 — 삼성이 TSMC 것을 그대로 채택, 업계 표준화 조짐
- WLP 검사장비 — 웨이퍼 레벨 패키지를 검사하는 장비 (영우디에스피 실증 성공)
- 반도체 검증 AI 접목 — 검사 과정 자체에 AI를 붙이는 움직임 (큐알티·에이아이웍스)
- HBM 검사장비 — HBM·PLP·유리기판까지 검사 영역을 넓히는 중 (코셈)
- 반도체 공정용 검사장비 — 같은 코셈이 주사전자현미경(SEM) 기술로 공정용 검사장비 시장까지 들어가려 함. 후공정 검사에서 앞 단계로 넓히는 쪽
- ISC AI 반도체 투자 — 반도체 테스트 소켓 전문기업이 AI 수요에 맞춰 국내외 생산 거점에 1000억원 투자
- 후공정 테스트 대면적화 — 한 번에 더 넓은 면적을 동시에 검사해 효율을 높이는 흐름. AI 반도체 수요로 국내 테스트 생태계가 이쪽으로 전환 중
- MLCC 검사설비 — 한울반도체가 일본 MLCC 대기업의 검사설비 개선을 수주. MLCC(전기를 잠깐 담았다 내보내는 작은 부품)는 반도체가 아니지만, 검사장비 회사가 옆 시장으로 넓히는 이야기라 테스트 칸에 둡니다 (AI 지도 ③의 MLCC 장기공급계약과 같은 부품)
- 반도체 후공정 검사장비 — 패키징·테스트 단계에서 불량을 찾는 장비를 해외 외주 패키징 회사(OSAT)에 납품하는 이야기
- 반도체 장비 생산능력 확대 — 테스트 장비(핸들러) 회사 테크윙이 526억 원을 들여 장비 생산능력을 늘림. 검사 장비 수요가 많다는 신호
- 패키징 ← 첨단 패키징 국가전략기술
② 무엇을 만드나 — 제품 종류
- 메모리 반도체 — 데이터를 저장
- 휘발성 (RAM) — 전원 끊기면 사라짐
- DRAM
- HBM — D램을 수직으로 쌓은 고대역폭 메모리
- 퓨리오사AI HBM 12개 탑재 — 국내 팹리스가 3세대 칩에 HBM을 12개 얹겠다는 계획. HBM을 만드는 쪽이 아니라 사다 쓰는 쪽 이야기라 따로 둡니다
- 발전 방향: 요즘 HBM은 메모리 안에서 직접 연산까지 하는 쪽으로 가고 있어요 (차세대 HBM으로도 올라와 있음). HBM만으로는 AI 메모리 수요를 못 감당한다는 흐름도 같이 봐요 → AI 메모리 신기술
- NVHBM — 엔비디아 자체 설계
- HBC — HBM의 저비용 대안 (개발 중)
- HBM4 — 6세대. 엔비디아 차세대 GPU ‘루빈’에 12단으로 들어갈 전망. 아래 HBM4E가 그다음
- HBM4E — 차세대 규격 (SK하이닉스, 2029 양산 목표)
- ZHBM — 그다음 규격 (삼성, 2029 이후)
- HBM5 — 쌓아 올린 고대역폭 메모리의 다음 세대
- HBM5 D0A 웨이퍼 본딩 — 삼성이 차세대 D램 계획에서 HBM5에 칩을 웨이퍼 단계에서 바로 붙이는 접합(D0A)을 쓰기로 함. ① 후공정 하이브리드 본딩과 같은 ‘붙이는 기술’ 쪽 이야기
- HBM4 베이스 다이 — 쌓아 올린 맨 아래에서 데이터를 제어하는 기반 칩
- 3D 적층 메모리 — 수평 배치 대신 수직으로 쌓는 방향 (삼성 ‘CUBE’ 전략)
- HBM 3D 수직적층 구조 — HBM을 GPU 옆이 아니라 GPU 바로 아래 로 쌓는 구조. 데이터가 오가는 길이 짧아져요. HBM을 어디에 놓느냐의 이야기라 패키징과도 닿아 있습니다
- LPDDR5X-PIM — 저전력 D램 + AI 연산 내장
- LPDDR5X 기능안전 인증 — SK하이닉스 LPDDR5X가 산업용 기능안전 국제 인증을 받음. 기능안전 = 고장이 나도 위험해지지 않게 설계됐다는 확인. 폰용 메모리가 자동차·산업 현장으로 가는 문
- 3D D램 파운드리 공정 — 메모리에 파운드리 공법을 끌어 쓰는 전환 (SK하이닉스)
- D램 3차원 적층 — AI 칩 회사 그록(Groq)이 칩 안의 작은 메모리(S램) 대신 D램을 위로 쌓아 용량을 키우려는 방향. HBM이 “칩 옆에 쌓은 D램”이라면 여기는 “칩에 바로 쌓는 D램”
- 3D D램 적층 장비 — 비아트론이 SK하이닉스와 3D D램(셀을 위로 쌓는 D램) 적층 장비를 함께 개발. 위 3D D램 파운드리 공정과 같은 방향
- HBM — D램을 수직으로 쌓은 고대역폭 메모리
- SRAM
- DRAM
- 비휘발성 (ROM 계열) — 전원 없어도 유지
- 낸드플래시
- SSD (저장장치) ← 포터블 SSD
- H-TPU — SSD 안에 작은 프로세서 100여 개를 흩어 놓아 데이터 처리를 나눠 맡기는 SK하이닉스 설계. SSD = 낸드 + 컨트롤러에서 컨트롤러 쪽 이야기
- 파일 시맨틱 SSD — 데이터를 블록 조각이 아니라 파일 단위로 알아보고 관리하는 SSD. 위 H-TPU처럼 SSD가 스스로 똑똑해지는 흐름
- 솔리다임 낸드 공장 — SK하이닉스 손자회사의 미국 첫 낸드 공장
- HBF — 고대역폭 플래시. HBM이 D램을 쌓았다면 HBF는 낸드를 쌓아 TSV로 잇습니다. HBM보다 느리지만 용량이 큼. SK하이닉스가 2027년 1월 표준 확정을 목표로 함
- 3D FeNAND A-CiM — 낸드 안에서 바로 AI 계산을 하는 연구. 데이터를 밖으로 꺼내지 않아 빠르고 전기를 덜 씁니다 (D램 쪽 PIM과 같은 생각을 낸드에 적용)
- SSD (저장장치) ← 포터블 SSD
- 낸드플래시
- 휘발성 (RAM) — 전원 끊기면 사라짐
- 시스템 반도체 (비메모리) — 연산·제어
- CPU / GPU / NPU / DSP(신호처리)
- 아드레노 뉴럴 퓨전 — GPU와 NPU 연산을 한데 묶은 퀄컴 모바일 GPU 설계
- AI 데이터센터 전력난 토종 반도체 — 하이퍼엑셀이 HBM 대신 저전력 LPDDR5X 메모리를 붙인 추론용 칩(LPU) “베르사”를 내놓은 이야기. 데이터센터 전기를 덜 먹게 하려는 쪽
- 턴키 솔루션 — 칩만 파는 게 아니라 칩·소프트웨어·설계를 한 묶음으로 바로 쓰게 파는 방식. 마이크로칩이 AI 가속기를 자기 칩과 묶어 내놨어요
- 구글 TPU — 구글이 직접 설계한 AI 연산 전용 칩. 7개월 만에 신제품 2종(TPU 8tx·TPU 8i MAX)을 내며 엔비디아 GPU와 경쟁 (AI 지도 ③의 우주 데이터센터 및 TPU 위성과 같은 칩)
- 에픽 임베디드 9006 SP7 CPU — AMD가 AI 인프라용으로 낸 서버 CPU. 임베디드 = 장비 안에 붙박이로 넣어 오래 쓰는 제품군
- AI SoC — 연산·메모리·통신을 한 칩에 통합 (온디바이스 AI 기기용)
- 밸류체인: 팹리스(설계) → 디자인하우스(DSP) → 파운드리(제조)
- 설계 아키텍처
- Arm — 저전력·고효율 ← Arm 기반 메인프레임
- 케이던스 EDA — EDA는 칩 설계용 소프트웨어. 케이던스는 이 분야 세계 선두이고, AI로 설계 과정을 줄이는 도구를 만들고 있어요
- 인터페이스 IP 시연 — IP = 남이 칩 설계에 가져다 쓰는 회로 블록. 퀄리타스반도체가 칩끼리 데이터를 주고받는 인터페이스 IP를 중국 ICCAD 2026에서 실시간 시연
- CPU / GPU / NPU / DSP(신호처리)
- 화합물 반도체 (2026-09-16 신설) — 실리콘이 아닌 소재로 만드는 반도체. 위 둘이 ‘무슨 일을 하나’로 갈린다면, 여기는 **‘무엇으로 만드나’**로 갈립니다
- RF GaN 반도체 — 질화갈륨. 출력·효율이 높아 방산·통신 고주파에 쓰임
- SiC 반도체 장비 — 탄화규소. 전기차 전력변환 수요가 급증 (아이엘, 리드엔지니어링 인수)
- 광반도체 (2026-09-23 신설) — 전기가 아니라 빛으로 신호를 나르는 쪽. 위 셋이 “무슨 일을 하나·무엇으로 만드나”라면 여기는 무엇으로 나르나입니다
- 실리콘 포토닉스 — 실리콘 위에 광소자를 올려 빛으로 데이터 전송 (AI 지도의 AI 데이터센터 광통신 부품과 같은 이야기)
- AI 광반도체 — 빛으로 데이터를 처리해 전기 방식보다 빠르고 전력을 덜 쓰는 반도체
- 실리콘 포토닉스 신뢰성 표준 — JEDEC이 세계 최초로 낸 광부품 신뢰성 기준. 표준이 생기면 여러 회사 부품을 섞어 쓸 수 있게 됩니다
- 새로운 연산 방식 — 연구 단계 (2026-11-11 신설) — 실리콘 칩만으로 계산하던 틀 밖을 보는 연구. 아직 제품이 아니라 따로 둡니다
- 바이오컴퓨팅 — 살아 있는 뇌세포(뉴런)를 칩 위 전극에 붙여 계산을 시키는 기술. 칩은 신호를 읽고 넣는 판 역할
③ 전방 산업 — 반도체가 들어가는 곳
- AI 가속기 / GPU ← AI GPU 전력제어
- 데이터센터 ← 양자 데이터센터 — AI·양자 수요로 전력·냉각을 근본부터 바꿔야 하는 상황 (AI 지도의 AI 데이터센터와 같은 이야기)
- GPU·데이터센터 기반 AI 인프라 사업 — LG CNS가 GPU·데이터센터를 새 성장 동력으로 삼는 움직임
- 코어위브 매도세 — AI 칩을 빌려주는 GPU 클라우드 회사 코어위브의 주가가 지나치게 떨어졌다는 분석. AI 데이터센터에 대한 시장의 기대가 흔들리는 신호 (AI 지도 ③ 코어위브 데이터센터와 같은 회사)
- 스마트폰 (2026-09-23 신설) — 팔리는 대수가 곧 AP·메모리 수요입니다. 화면 쪽 이야기는 디스플레이 지도로 갑니다
- 아이폰18 프로 수요 — 고가에도 미국에서 예상보다 강한 수요
- 아이폰 신상품 오픈런 — 출시일 줄서기로 나타나는 수요 신호
- 삼성 반도체 위기 — 제목과 달리 스마트폰 이야기. 삼성이 점유율 1위(23%)는 지켰지만 세계 출하량이 20% 줄어 14년 만에 최저. 메모리값이 올라 기기값이 오른 탓이라, ④의 칩플레이션이 실제로 수요를 깎은 사례
- AP — 스냅드래곤·엑시노스 (2026-09-30 신설, 2026-10-07 ②에서 옮김) — 스마트폰·PC의 두뇌 역할을 하는 칩(AP)과 그 안의 블록. 반도체를 얹어 기기를 만드는 쪽 이야기라 전방 산업으로 옮겼어요
- 스냅드래곤 — 퀄컴 칩을 얹은 윈도우 PC의 소프트웨어 호환성 문제가 풀렸다는 발표. ARM 기반 PC 생태계 확장 (AI 지도의 구글북과 같은 흐름)
- 스냅드래곤보급형 확대 — 고성능 PC용에 이어 보급형까지 스냅드래곤을 넓히는 중
- 스펙트라 ISP — 카메라 센서가 보낸 데이터를 사진으로 처리하는 이미지 처리 블록 (퀄컴 설계)
- 엑시노스 2700 — 삼성이 직접 만든 모바일 AP. 퀄컴 말고 처음 들어온 AP예요
- 엑시노스 2700 양산 — 물량을 계획보다 10% 늘려 본격 양산 시작
- 전력 인프라 (2026-09-23 신설) — 전기를 만들어 나르는 설비. 그 안의 전력변환 장치가 반도체라서 전방 산업으로 봅니다
- HVDC — 고압 직류로 장거리·대용량 송전. 전력변환 반도체가 핵심 부품
- AI 반도체 전력 인프라 — 슈나이더 일렉트릭이 AI 반도체 수요를 보고 팹 전력 시장을 공략. 데이터센터뿐 아니라 칩을 만드는 공장(팹) 도 전기를 많이 먹어요 (AI 지도 ③ 전력 인프라와 짝)
- 데이터센터 배전반 — LS일렉트릭이 미국 빅테크에 데이터센터용 배전반(전기를 나눠 보내는 설비)을 1689억 원어치 공급. 위 HVDC와 같은 “전기를 나르는” 쪽
- 태양전지 (2026-09-23 신설) — 반도체와 원리가 같지만(빛↔전기) 쓰임새가 발전이라 전방 산업으로 둡니다
- 페로브스카이트 — 실리콘보다 싸고 광전환 효율이 높은 차세대 소재
- 수중 태양광 배터리 충전 기술 — 물이 빨간빛부터 삼켜 수심 10m엔 파랑·초록만 남는데도 그 빛으로 충전하는 수중용 태양전지 (배터리 용어 사전에서 옴)
④ 시장 · 정책 · 공급망
— 기술이 아니라 판이 움직이는 이야기
- 시장 주도권
- AI칩 중심 메모리 전환 — 무게중심이 GPU에서 HBM으로, 메모리 기업이 ‘뉴엔비디아’로
- SK하이닉스 웨이퍼 구매액 삼성전자 추월 — HBM 수요가 투자 규모를 뒤집음
- 엔터프라이즈 스토리지 플랫폼 — 기업용 스토리지 경쟁력 (화웨이 가트너 리더)
- HBM 점유율 — 삼성전자·SK하이닉스가 글로벌 시장을 양분
- AI칩 패키징 독주 — TSMC가 2028년까지 첨단 패키징을 압도할 것이란 전망
- CXMT 메모리 반도체 급성장 — 중국 D램 회사 CXMT(창신메모리)의 3분기 매출이 1년 새 600% 늘었어요. 삼성·SK하이닉스·마이크론 3강 구도에 중국이 끼어드는 이야기
- 파운드리(위탁생산) (2026-09-30 신설) — 설계는 남이 하고 만드는 건 맡아 하는 쪽. 가격·수주·라인 이야기가 다섯 개 쌓여서 팠어요
- 퀄컴 스냅드래곤 파운드리 전략 — 차세대 칩을 TSMC에서 전량 생산하기로 하면서 삼성과의 협력 여지가 줄어드는 상황
- 퀄컴-삼성 2나노 파운드리 협력 — 반대로 삼성 2나노를 사전 평가 중이라 협력 가능성이 커진다는 소식. 위 항목과 엇갈리는 보도예요
- TSMC 웨이퍼 가격 인상 — 내년 공급가를 3~6% 올릴 전망. 전방 산업 전체의 비용 상승 요인
- 파운드리 단가 인상 — DB하이텍이 중국 고객 주문 증가에 힘입어 단가를 최대 30% 인상
- P5 양산라인 — 삼성이 P5 첫 양산라인 구축을 서두르며 장비 도입을 내년 2분기로 앞당김
- 파운드리 점유율 경쟁 — 3분기에도 TSMC와 삼성의 격차가 더 벌어질 전망. 위 퀄컴 소식들이 결국 이 점유율로 모입니다
- DDI 파운드리 이원화 — 삼성이 갤럭시용 디스플레이 구동칩(DDI) 생산을 UMC·글로벌파운드리스 두 곳에 나눠 맡기는 방안 검토. 파운드리를 하는 회사가 파운드리를 쓰는 쪽으로도 나온 사례
- 성숙 공정 파운드리 가동률 — 최첨단이 아닌 28nm 이상 구형 공정의 위탁생산. 공장이 얼마나 바쁘게 도나(가동률)가 업황을 보여 줘요. 위 소식들이 2나노 같은 최첨단 이야기라면 여기는 그 반대편
- 인텔 팹62 신규 파운드리 가동 — 인텔이 애리조나에 짓는 위탁생산 공장 팹62에 장비를 들이기 시작. 2028년 가동 목표
- 인텔 팹62 가동 — 같은 뉴스가 다른 이름으로 한 번 더 들어온 것
- 삼성전자 8인치 파운드리 철수 — 삼성전자가 2030년까지 8인치(200mm) 웨이퍼 파운드리에서 완전히 손을 뗌. 오래된 공정을 접고 첨단 공정에 집중
- 2나노 파운드리 양산 — 국내 AI 칩 팹리스 딥엑스가 삼성 2나노로 DX-M2 마스크 제작에 들어감(내년 4분기 양산 목표). 위 퀄컴처럼 삼성 2나노를 쓰는 고객 이야기
- TSMC 메모리 진출 — 엔비디아 요청으로 TSMC가 메모리 진출을 검토한다는 외신 보도
- TSMC 3D D램 진출설 — TSMC가 직접 부인하고 파운드리에 집중하겠다고 밝힘. 위 보도와 엇갈리는 소식이에요 (② 3D D램 파운드리 공정과 닿아요)
- 업황·시황 — 기술이 아니라 “지금 잘 팔리나”를 보는 숫자들
- 반도체 장비 시장 사상 최대 매출 — 장비 매출은 업황 회복의 선행 신호
- 글로벌 낸드 매출 급증 — 전분기 대비 70퍼센트 증가, 삼성·SK 합산 점유율 절반 육박
- 메모리 공급난 — 2028년까지 공급이 수요를 못 따라간다는 전망
- AI 데이터센터 반도체 매출 급증 — AI 데이터센터 투자가 반도체 매출로 돌아오는 중
- 칩플레이션 — 반도체 가격 상승이 디스플레이·가전 같은 전방 제품의 원가를 밀어올리는 현상
- D램 가치 상승 — AI 수요로 D램의 시장 가치가 TSMC 첨단 공정 가치를 넘어서는 현상
- 메모리 가격 인상 — 메모리값이 올라 구글 픽셀 10a 출고가가 13만원 오름. 바로 위 칩플레이션의 실제 사례
- 반도체 검사장비 공급 — 넥스틴이 SK하이닉스에 254억원 규모 검사장비 공급. 장비 수주는 업황의 선행 신호
- 메모리 공급 부족 — 마이크론이 2028년까지 부족이 이어진다고 공식 전망 (위 메모리 공급난과 같은 이야기)
- D램 시장점유율 경쟁 — 마이크론이 설비투자를 2배로 늘려 2위 SK하이닉스와 격차를 1%p까지 좁힘
- D램 생산능력 확대 — SEMI 전망, 2030년까지 D램 생산능력 41% 증가. 위 메모리 공급난에 공급 쪽이 답하는 숫자
- PC 출하량 급감 — IDC 집계 3분기 세계 PC 출하량 20% 감소. 메모리 호황과 반대로 PC 쪽 수요는 식는 신호
- 반도체 경력직 채용 열풍 — 업황이 좋으니 사람도 뽑는다. 채용공고·이력서가 함께 늘어남 (AI 지도 ⑥ ‘AI 인재’ 칸의 AI 인재 유출과 짝)
- 메모리 반도체 장비 호황 — 메모리가 잘 팔리니 메모리 테스트 장비 회사들 매출도 크게 늘었어요. 호황이 장비 회사까지 번지는 모습
- GPU 품귀 — AI 수요가 몰려 엔비디아 소비자용 GPU 재고까지 모자라는 현상. 엔비디아는 “우리가 통제할 수 없는 문제”라고 밝힘
- HBM완판 전망 — 삼성전자가 내년 HBM 물량은 이미 다 팔렸고, 2028년까지 메모리 수급이 빠듯하다고 전망
- 메모리 반도체 시장 전망 — 시장조사기관 테크인사이츠: 메모리가 전체 반도체 매출의 62%를 차지할 거란 전망. AI 덕에 메모리 비중이 커지는 흐름
- 메모리 부족 장기화 — 메모리 공급 부족이 2028년까지 간다는 전망. 위 메모리 공급 부족이 길어지는 쪽
- 실리콘 웨이퍼 가격 상승 — 칩의 바탕 원판(웨이퍼) 값이 본격적으로 오르기 시작. 원가 쪽 신호라 ①의 웨이퍼 소재와도 닿아요 (아래 파운드리 칸의 ‘TSMC 웨이퍼 가격 인상’은 가공한 웨이퍼의 위탁 단가라 다른 이야기)
- 분기 실적 (2026-10-28 신설) — 회사들이 석 달마다 내는 성적표. 한 주에 넷이 들어와서 칸을 팠고, 위에 있던 실적 셋도 이리 모았어요
- 마이크론 역대급 실적 — 4분기 매출 73조원, 전년 대비 379% 증가. 2030년까지 매출의 35%가 이미 계약됨
- 마이크론 호실적 — 같은 실적을 “국내 메모리 3분기 실적에 파란불”로 읽은 기사. 마이크론 실적은 삼성·SK하이닉스의 선행 지표로 읽혀요
- 삼성전자 3분기 영업이익 100조 돌파 — 2026년 3분기 영업이익 107.4조원, 분기 첫 100조. 메모리 호황이 숫자로 찍힌 사례
- SK하이닉스 분기 매출 100조원 돌파 — 3분기 매출 104조 6155억 원·영업이익 83조 3338억 원. 단일 분기 매출이 처음 100조를 넘었어요
- SK하이닉스 3분기 실적 — 같은 실적 발표의 컨퍼런스콜(설명회) 쪽 기사
- SK하이닉스·삼성전자 최대 실적 — 두 회사가 함께 역대 최대 실적을 낸 이야기
- LG이노텍 3분기 실적 — 매출은 처음 6조 원을 넘었지만 영업이익은 1년 전의 절반으로 줄었어요
- 한미반도체 3분기 실적 — HBM 장비 회사 한미반도체. 1년 전보다는 늘었지만 직전 분기보다는 줄어든 실적
- LX세미콘 첫 분기 적자 — 디스플레이 구동칩(DDI) 팹리스 LX세미콘이 상장 후 첫 분기 적자, 대표도 교체. 메모리 호황과 반대편 이야기
- AMD 역대급 분기 실적 — AI 수요로 AMD가 역대 최고 수준 분기 실적. 메모리 회사 말고 AI 칩 회사의 성적표 (AI 지도 ⑥ AMD 데이터센터 AI 반도체 성장과 짝)
- 팹 투자 · 생산 거점 (2026-11-11 신설) — “공장을 어디에, 얼마나 짓나”. 한 주에 둘이 새로 들어오고 위아래 칸에 흩어져 있던 둘을 모아 넷이 되어 팠어요 (배터리 지도 ⑤ ‘생산 거점 · 해외 진출’과 짝)
- 삼성 반도체 설비투자 — 삼성전자가 내년 공급 부족에 대비해 85조 원 규모 설비투자를 계획. 잘 팔리니 공장을 더 짓는 흐름
- 삼성 영남 60조 투자 — 삼성이 영남에 60조원 규모 반도체 투자의 첫발을 뗌. 위 설비투자 계획이 실제 지역 투자로 나타난 것
- 호남 반도체 팹 — SK가 광주에 용인 클러스터의 3분의 2 규모 팹을 검토. 공장을 어디에 두나도 공급망 이야기 (미군 시설 반환이 변수)
- 트리니티팹 — SK하이닉스가 자기 양산 노하우를 담아 짓는 차세대 공장. 내년 10월 가동 예정
- 삼성 HBM·반도체 기판 증설 — 삼성전자가 충청권 144조 원 투자로 HBM·반도체 기판 생산을 늘림. 위 영남 60조에 이은 지역 투자
- SK하이닉스 용인 팹 — 짓고 있는 용인 팹 안을 들여다본 기사. 메모리 공장과 소부장(소재·부품·장비) 실험실이 한 건물에 있어요
- 역대 최대 시설투자 — 삼성·SK하이닉스가 3분기까지 시설투자에 88조 원을 써서 역대 최대. 위 공장 소식들을 돈으로 합친 숫자
- 기업 재편·M&A — 회사가 사고 팔리며 판이 바뀌는 이야기 (배터리 지도 ⑤ ‘산업 재편’과 짝)
- 엔비디아-미디어텍 투자 — 4조8000억원, AI 칩 생태계 확장
- 픽셀플러스 해치텍 지분 매각 — 이미지센서 기업의 지분 정리
- SK하이닉스 인수합병 합의안 — 현금 50%·주식 50%로 짠 거래 구조
- 반도체 소재 순환 밸류체인 — 주정(에탄올) 회사 한국알콜그룹이 반도체 소재 생산·재활용으로 사업을 바꾸는 중
- 한미반도체 자사주 취득 — 회장이 자사주를 꾸준히 사들여 누적 702억원. 딱 맞는 칸이 없어 회사 지분이 움직이는 이야기로 여기 둡니다
- 솔리다임 IPO 검토 중단 — SK하이닉스가 낸드 자회사 솔리다임의 주식시장 상장(IPO) 준비를 접은 이야기
- 메모리 후공정 장비 — 메모리 후공정(패키징·테스트) 장비 회사 아테코가 코스닥 기술특례 상장을 추진. 위 솔리다임 IPO처럼 “회사 돈” 이야기라 여기 둡니다
- 공급망 · 안보
- 반도체 핵심광물 공급망 안보 — 핵심광물 확보가 국가 안보 문제로
- DDR5 모듈 해외 생산 확대 — 삼성이 모듈 조립을 외주·해외(베트남·인도)로 옮기는 중
- 차량용 반도체 국산화 — 자동차용 반도체를 해외 의존 없이 국내에서 만들려는 움직임. 공급망 안정과 기술 자립이 목표
- 칩렛 기반 차량용 반도체 국산화 — 보스반도체가 칩렛(작은 칩 여러 개를 이어 하나처럼 쓰는 설계)으로 차량용 반도체 국산화에 나섬. 위 국산화 흐름의 구체적인 방법
- ASML 노광장비 부품값 인상 — 유지보수 부품값 10% 일괄 인상. 최첨단 노광장비를 사실상 한 회사(ASML)에 기대고 있어 값이 올라도 피할 곳이 없어요
- EUV 블랭크마스크 공급 차질 — 블랭크마스크 = 회로 무늬를 새기기 전의 빈 마스크 원판. 일본 호야가 더는 못 늘린다고 해 삼성이 물량 확보에 애를 먹음. 위 ASML처럼 공급사가 몇 곳 안 돼 피할 곳이 없는 사례 (① 노광의 하이 EUV와 같은 공정)
- 한국 반도체 산업과 미국의 역할 — 한국·대만 반도체가 성공한 데는 미국의 기술·돈·시장이 결정적이었다는 주장. 공급망에서 미국이 가진 힘을 다시 보는 논의
- 반도체 소재 MOU — SK머티리얼즈가 일본 후루카와전공과 소재 협력 양해각서를 맺음. 소재를 어디서 받나(공급처 넓히기) 이야기
- 정책 · 특허
- 화웨이 와이파이 특허 — 제재를 받아도 특허 수익은 막히지 않는다
- 반도체 표적 관세 — 미국이 반도체 품목에 별도 관세를 예고
- 마이크론-YMTC 특허 분쟁 — YMTC 특허가 잇따라 무효 판정
- 모노리식3D 특허 재심사 — SK하이닉스가 NPE(특허만 갖고 소송하는 회사)의 모노리식3D 특허 2건에 재심사를 더 청구. 디스플레이 지도 ④ NPE 특허 분쟁과 같은 종류의 상대
- 공공나노팹 — 삼성이 공장 운영 노하우를 공공 시설에 전수
- 반도체 IP 및 K-온디바이스 국책 과제 — 정부 국책 과제로 국내 반도체 설계자산(IP) 업계가 수혜를 보기 시작
- 램리서치 디자인권 침해 소송 — 장비 부품을 국산화하던 비씨엔씨가 램리서치와의 디자인권 소송에서 사실상 패소. 국산화 앞에 놓인 지식재산의 벽
- 반도체·AIDC 투자 21.3조 — 정부가 반도체·피지컬AI·AI 데이터센터에 올해의 두 배 수준인 21.3조 원을 투자하겠다고 발표 (AI 지도 ⑥ 한국 정부의 AI 사업에도 걸림)
반도체 산업, 전체 흐름부터 이해하기
이 지도는 반도체를 네 가지 질문으로 나눠 읽습니다. 어떻게 만드는가, 무엇을 만드는가, 어디에 쓰이는가, 누가 만들고 시장은 어떻게 움직이는가를 연결하면 낱개 용어의 위치가 보입니다.
사용처의 요구에서 출발해 제품과 회로를 설계하고, 웨이퍼 위에 여러 층의 패턴을 구현합니다. 만들어진 칩은 연결·보호·검사를 거쳐 시스템에서 사용됩니다. 제조는 여러 작업의 반복이며, 검사는 여러 단계에서 이뤄집니다.
- 만드는 과정: 전공정에서 회로를 구현하고 후공정에서 칩을 조립·연결합니다. 공정·장비·소재의 역할을 구분합니다.
- 제품 종류: 저장·연산·제어 등 어떤 기능을 하는지 봅니다. 제품 구조와 그 안의 구성 요소를 연결합니다.
- 전방 산업: 제품을 사용하는 시스템을 봅니다. 예를 들어 H200과 HBM3e의 사용 관계를 따라갑니다.
- 시장·정책·공급망: 설계·제조를 맡는 기업의 역할과 사업 환경을 봅니다. 제품과 기업 역할은 서로 다른 분류입니다.
한 가지 연결 사례: H200은 HBM3e를 사용합니다. HBM의 적층 구조를 이해하려면 DRAM과 TSV를 보고, 제조 방법은 회사와 제품 세대를 지정해 MR-MUF·TC-NCF 사례를 읽습니다. 사용처 → 제품 → 구성 요소 → 제조 방식으로 네 대분류를 오갈 수 있습니다.
기반 설명: ASML 제조 과정·기업 역할 · SK하이닉스 HBM 구조·접합 방식 · NVIDIA H200 제품 설명
전체 흐름과 기존 연결 자료
전체 지도
사용처가 요구하는 기능에서 출발해 설계·제조·패키징·검사를 거쳐 시스템으로 이어집니다. 아래 화살표는 산업을 이해하기 위한 읽기 순서이며, 모든 기업이 전 단계를 수행하거나 제조가 한 번의 직선 순서로 끝난다는 뜻은 아닙니다. 검사와 설계 조정은 여러 단계에서 반복됩니다.
팹리스는 설계, 파운드리는 위탁 제조, 조립·검사 전문 기업은 후속 제조를 맡는 역할로 이해하면 됩니다. 설계와 제조를 함께 하는 기업도 있습니다. 역할과 제품 종류를 같은 분류로 섞지 않습니다. 설계·제조 역할 설명 — ASML
아래에서 관심 있는 세부 지도를 펼치세요. 전체 → 세부 → 용어 설명 → 관련 분야 순서로 읽을 수 있습니다.
공정 지도 — 회로는 어떻게 만들어질까
전공정은 층을 형성하고 패턴을 정의하며 필요한 물질을 제거하는 공정들을 반복·조합합니다. 노광만으로 칩이 완성되는 것은 아닙니다. 공정 종류와 장비, 소재를 구별해 읽습니다. 제조 공정 설명 — ASML
하이 EUV → 패턴을 정의하는 노광 기술
PECVD 플로어블 카본 → 막을 형성하는 소재·공정
초박 절연막 → 소자 구조의 절연 재료
다음 연결: 아래 패키징 지도에서 만들어진 칩을 어떻게 연결하는지 살펴봅니다.
메모리 지도 — 종류와 구현 형태는 어떻게 다를까
휘발성 메모리와 비휘발성 메모리를 먼저 구별하고, 메모리 칩과 그 칩을 사용하는 제품을 나눕니다. HBM의 적층 DRAM 구조는 TSV·접합·방열로 이어집니다. HBM 구조와 패키징 — SK하이닉스
HBM → 적층 DRAM과 고대역폭
포터블 SSD → 저장장치 안의 NAND와 제어기 역할
HBM 연결 읽기 → 구조·기업별 접합 방식·AI 메모리 요구를 한 흐름으로
AI 지식 지도 → 메모리가 사용되는 분야로 이동
패키징 지도 — 무엇을 연결하고 어떻게 붙일까
구조(칩 배치), 연결 요소(전기가 흐르는 길), 접합 공정(붙이는 방법), 보호 재료(틈을 채우는 물질)는 서로 다른 종류입니다. TSV와 기판의 솔더볼을 같은 연결 위치로 취급하지 않습니다. MR-MUF·TC-NCF 비교는 회사와 세대를 제한해 읽습니다. 삼성 HBM3E 12H 설명
AI 기판 → 칩과 시스템 사이의 연결 기반
솔더볼 → 패키지 접합 요소
고방열 EMC → 봉지와 열 관리 재료
하이브리드 본딩 → 다른 접합 기술의 설명
다음 연결: 위 메모리 지도와 HBM 설명에서 같은 기술의 적용 조건을 확인합니다.
관계를 읽는 기준
| 연결 | 의미 | 잘못된 확대 해석 |
|---|---|---|
| HBM → DRAM | 구성 요소로 갖는다 | 모든 DRAM이 HBM이라는 뜻 아님 |
| 공정 → 장비·소재 | 제조에 사용한다 | 같은 뉴스에 나왔다는 이유로 필수 관계가 되지 않음 |
| 제품 → 사용처 | 특정 시스템에 사용된다 | 모든 시스템에서 필수라는 뜻 아님 |
| 제조 방식 → 품질 | 공개된 조건에서 개선을 설명한다 | 미공개 수율 우열을 추론하지 않음 |
연결을 확인하며 읽기
지도는 구조와 읽는 흐름을 보여주고, 아래 표는 출처·조건을 확인한 개념 관계를 보여줍니다. ‘함께 등장’과 ‘구성 요소’, ‘제품 종류’와 ‘기업 역할’을 구별합니다.
| 연결 | 관계 의미 | 적용 조건 | 근거 |
|---|---|---|---|
| HBM → DRAM | 구성 요소로 갖는다 | HBM 기본 구조 | S001 |
| HBM → TSV | 수직 연결에 사용한다 | 인용된 범프 기반 HBM 구조 | S001 |
| SK하이닉스 HBM2E·HBM3·HBM3E → MR-MUF | 제조에 적용한다 | 공식 설명의 HBM2E·HBM3·HBM3E | S001 |
| 삼성 HBM3E 12H (2024 발표) → TC-NCF | 제조에 적용한다 | 2024년 HBM3E 12H 발표 | S002 |
| NVIDIA H200 → HBM3e | 메모리로 사용한다 | H200 제품 공개 사양 | S003 |
| 팹리스 → 설계 | 주요 역할로 수행한다 | 기업 역할, 회사 전체의 영구 분류 아님 | S004 |
| 파운드리 → 위탁 제조 | 주요 역할로 수행한다 | 기업 역할 | S004 |
| IDM → 설계 | 주요 역할로 수행한다 | 기업 역할 | S004 |
| IDM → 자체 제조 | 주요 역할로 수행한다 | 기업 역할 | S004 |
| 전공정 → 웨이퍼 | 회로 형성의 기반으로 사용한다 | 실리콘 웨이퍼 기반 제조 설명 | S004 |
전체 용어 찾아보기 — 기존 사전 연결 보존
아래 링크는 기존 용어의 위치입니다. 관계 검증을 마쳤다는 표시가 아닙니다.
- 인텔 14A공정
- 인듐 셀레나이드반도체
- AI 기판
- 유리기판
- HBC
- 하이 EUV
- 유리기판 TGV 도금·접착 기술
- 솔더볼
- 2.1D 패키징 / 오가닉 브릿지
- 고방열 EMC
- TGV 유리기판
- 하이브리드 본딩
- 유리기판 TGV 장비
- PECVD 플로어블 카본
- 초박 절연막
- 후공정 테스트 대면적화
- DSP
- 차세대 HBM
- Arm 기반 메인프레임
- LPDDR5X-PIM
- 포터블 SSD
- HBM
- NVHBM
- HBM4E
- ZHBM
- AI SoC
- 3D 적층 메모리
- 아드레노 뉴럴 퓨전
- HBM4 베이스 다이
- RF GaN 반도체
- 실리콘 포토닉스
- AI 광반도체
- HBM5
- 실리콘 포토닉스 신뢰성 표준
- AI GPU 전력제어
- HVDC
- 페로브스카이트
- 스펙트라 ISP
- 칩플레이션
- QD-OLED
- 듀얼 UTG 폴더블폰
- RGB OLEDoS
- 하프톤 블랙 PDL
- 칩렛 기술
- 유리기판 TGV 검사장비
- HBM4
- SiC 포커스링
- H-TPU
- 탠덤 OLED CGL
- EUV PR
- HBM 3D 수직적층 구조
- D램 3차원 적층
- HBF
- 3D FeNAND A-CiM
- 파일 시맨틱 SSD
- 턴키 솔루션
- OLED 청색호스트·청색도판트
- B300 서버
- 첨단 패키징
- aQFN 리드프레임
- 토큰 팩토리
- 바이오컴퓨팅
- MLCC
- HBM5 D0A 웨이퍼 본딩
기존 분류와 이슈 목록 — 전환 중 참고
기존 링크를 보존한 참고 목록입니다. 개별 뉴스 주장 검증은 별도이며 새 관계 모델의 근거로 자동 사용하지 않습니다.
① 만드는 과정 — 공정
- 전공정 (Fab) — 웨이퍼 위에 회로를 새기는 단계
- 노광 / 식각 / 증착 …
- 하이 EUV — 렌즈 개구수(NA)를 키워 더 미세한 회로를 새기는 차세대 노광 장비 (ASML)
- PECVD 플로어블 카본 — 좁은 패턴 사이를 액체처럼 채워 넣는 탄소 박막을 입히는 증착 기술
- 초박 절연막 — 전류가 새지 않게 막는 아주 얇은 절연 층. 원자층을 재배열해 만드는 방법이 새로 나옴
- SiC 포커스링 — 식각 장비 안에서 웨이퍼 둘레를 감싸 플라즈마를 고르게 모아 주는 소모 부품. 탄화규소(SiC)라 오래 버팀 (티씨케이·디에스테크노 특허 분쟁)
- EUV PR — 노광 때 웨이퍼에 바르는 감광 소재(포토레지스트). 빛을 받은 부분만 성질이 바뀌어 회로 모양이 남아요. 공급하는 회사가 몇 곳 안 됩니다
- 몰리브덴 반도체 소재 확대 — 머크가 낸드에 쓰던 몰리브덴(금속 배선 재료)을 D램·로직 칩까지 넓혀 적용하는 흐름. 증착으로 입히는 재료예요
- ALD 장비 내부 배관 공급 — ALD(원자층 증착)는 막을 원자 한 층씩 쌓는 장비. 그 안에서 공정 가스가 지나는 배관을 납품하는 이야기
- 공정 세대(선폭) 경쟁 ← 인텔 14A공정
- 0.7nm급 차세대 반도체 소자 — 기초과학연구원(IBS)이 지금 최첨단(2~3nm)보다 훨씬 작은 0.7nm 수준의 소자를 만들었다는 연구 (사이언스 게재). 양산이 아니라 연구 단계
- 웨이퍼 소재 — 회로를 새기는 바탕 물질. 지금은 사실상 전부 실리콘입니다
- 인듐 셀레나이드반도체 — 실리콘을 대체할 후보로 꼽히는 2차원 소재
- 노광 / 식각 / 증착 …
- 후공정 — 칩을 자르고·쌓고·포장하고·검사
- 패키징 ← 첨단 패키징 국가전략기술
- 2.1D 패키징 / 오가닉 브릿지 — 2D보다 촘촘하고 3D보다 단순한 중간 단계 방식
- 3D 반도체 냉각 솔루션 — 쌓을수록 열이 난다. 적층의 발목을 잡는 숙제
- 반도체 패키징 — 디스플레이 회사(BOE)까지 패키징으로 넘어오는 중
- 하이브리드 본딩 — 범프(돌기) 없이 구리 배선끼리 직접 붙이는 패키징. 전송은 빠르고 전력은 덜 씀
- 칩렛 기술 — 큰 칩 하나 대신 작은 칩(다이) 여러 개를 한 패키지 안에서 이어 하나처럼 쓰는 설계. 칩끼리 잇는 일이 패키징 몫이라 여기 겁니다 (보스반도체 차량용)
- 첨단 패키징 — 칩 여러 개를 한 패키지에 묶는 기술. 중국 패키징 회사 JCET가 이쪽 사업을 키워 실적이 좋아졌어요
- 첨단 패키징 (용어 사전) — 용어 사전 쪽 항목. 이재용 회장이 일본에서 첨단 패키징 협력을 점검한 소식. 칩 여러 개를 한 패키지에 묶는 방식은 위 2.1D·하이브리드 본딩과 같은 줄기
- LB세미콘 퀄컴 장기계약 및 캐파 증설 — 후공정 회사 LB세미콘이 퀄컴과 10년 계약을 맺고 생산능력(캐파)을 월 1만 장 늘리는 이야기
- 봉지·방열 소재 (2026-09-23 신설) — 칩을 감싸고 열을 빼내는 물질. 위 냉각이 “구조”라면 여기는 “재료”입니다
- 기판(substrate) — 칩과 회로기판을 이어주는 판. AI 서버용은 더 촘촘하고 빨라야 해서 따로 봅니다
- AI 기판 — 고밀도·고속 신호 전송용
- FC-BGA 기판 투자 — 삼성전기가 AI 반도체 수요에 맞춰 패키지 기판 생산에 대규모 투자 (AI 이슈 노트에서 옴)
- 유리기판 — 플라스틱(ABF) 대신 유리. 열 변형이 적어 고성능 칩에 유리
- AI 반도체 기판 생산능력 확대 — AI 서버 수요로 증설 경쟁
- 유리기판 검사장비 — 유리기판 불량을 잡는 장비 (인텍플러스, 일본 첫 수주)
- 유리기판 TGV 검사장비 — 유리에 뚫은 구멍(TGV)이 제대로 뚫렸는지 보는 장비 (테라뷰 기술 검증). 바로 위가 유리기판 전체 검사라면 여기는 구멍 검사
- 유리기판 TGV 도금·접착 기술 — 유리에 구멍(TGV)을 뚫어 위아래를 잇는 핵심 공정
- 유리기판 장비 — 유리기판을 실제로 만드는 설비
- 유리기판 TGV 장비 — 유리에 구멍(TGV)을 뚫는 설비
- 유리기판 (이슈 노트) — 이슈 노트 쪽 항목. 열 안정성·정밀도가 기존 ABF 기판보다 낫다는 이야기
- 엔비디아 유리기판 공급사 등록 — 제이앤티씨가 엔비디아의 유리기판 공식 공급사로 등록. 유리기판이 ‘연구’에서 ‘납품’으로 넘어가는 신호
- 유리기판 양산 — 중국 렌즈테크놀로지가 패키징용 유리기판 양산 라인을 연내 가동한다고 발표. 한국 회사와 협력도 원한다고 밝힘
- 솔더볼 — 패키지와 기판을 붙이는 작은 금속 구슬. 접합의 신뢰성을 좌우
- TGV 유리기판 — 유리에 구멍을 뚫어 위아래를 잇는 기판 자체 (바로 위 도금·접착은 그 공정)
- 메모리 패키지기판 장기공급계약 — 삼성전기가 메모리용 패키지기판을 오래 공급하기로 한 계약. 위 AI 기판 이야기가 메모리 쪽에서도 수주로 이어진 사례
- FC-BGA 전용 팹 — 삼성전기가 엔비디아 납품용 FC-BGA(고성능 칩을 보드에 잇는 기판) 전용 공장을 늘리는 이야기. 위 FC-BGA 기판 투자와 같은 흐름
- 반도체 검사장비 대형 납품 — 기가비스가 국내 반도체 기판 회사에 469억 원어치 기판 검사장비를 납품. 기판을 만드는 쪽이 아니라 “제대로 됐나 보는” 장비예요
- aQFN 리드프레임 — 리드프레임 = 칩을 얹고 바깥과 잇는 얇은 금속 틀. aQFN은 다리(리드)가 옆으로 안 튀어나오고 밑면에 여러 줄로 깔린 패키지예요. 해성디에스가 처음 진출. 위 기판들보다 값싼 쪽의 “칩 받침”
- CCL수요 급증 — CCL(동박적층판) = 유리섬유에 수지를 먹인 판 양면에 얇은 구리박을 붙인 것. 기판·회로기판의 바탕 재료예요. AI 서버용 수요로 두산 전자BG 분기 매출이 처음 8000억원을 넘음
- 테스트
- 적층 D램 테스트 — HBM처럼 쌓은 메모리를 검증 (관련: HBC 근거기사)
- 光 반도체 테스트 플랫폼 — 삼성이 TSMC 것을 그대로 채택, 업계 표준화 조짐
- WLP 검사장비 — 웨이퍼 레벨 패키지를 검사하는 장비 (영우디에스피 실증 성공)
- 반도체 검증 AI 접목 — 검사 과정 자체에 AI를 붙이는 움직임 (큐알티·에이아이웍스)
- HBM 검사장비 — HBM·PLP·유리기판까지 검사 영역을 넓히는 중 (코셈)
- 반도체 공정용 검사장비 — 같은 코셈이 주사전자현미경(SEM) 기술로 공정용 검사장비 시장까지 들어가려 함. 후공정 검사에서 앞 단계로 넓히는 쪽
- ISC AI 반도체 투자 — 반도체 테스트 소켓 전문기업이 AI 수요에 맞춰 국내외 생산 거점에 1000억원 투자
- 후공정 테스트 대면적화 — 한 번에 더 넓은 면적을 동시에 검사해 효율을 높이는 흐름. AI 반도체 수요로 국내 테스트 생태계가 이쪽으로 전환 중
- MLCC 검사설비 — 한울반도체가 일본 MLCC 대기업의 검사설비 개선을 수주. MLCC(전기를 잠깐 담았다 내보내는 작은 부품)는 반도체가 아니지만, 검사장비 회사가 옆 시장으로 넓히는 이야기라 테스트 칸에 둡니다 (AI 지도 ③의 MLCC 장기공급계약과 같은 부품)
- 반도체 후공정 검사장비 — 패키징·테스트 단계에서 불량을 찾는 장비를 해외 외주 패키징 회사(OSAT)에 납품하는 이야기
- 반도체 장비 생산능력 확대 — 테스트 장비(핸들러) 회사 테크윙이 526억 원을 들여 장비 생산능력을 늘림. 검사 장비 수요가 많다는 신호
- 패키징 ← 첨단 패키징 국가전략기술
② 무엇을 만드나 — 제품 종류
- 메모리 반도체 — 데이터를 저장
- 휘발성 (RAM) — 전원 끊기면 사라짐
- DRAM
- HBM — D램을 수직으로 쌓은 고대역폭 메모리
- 퓨리오사AI HBM 12개 탑재 — 국내 팹리스가 3세대 칩에 HBM을 12개 얹겠다는 계획. HBM을 만드는 쪽이 아니라 사다 쓰는 쪽 이야기라 따로 둡니다
- 발전 방향: 요즘 HBM은 메모리 안에서 직접 연산까지 하는 쪽으로 가고 있어요 (차세대 HBM으로도 올라와 있음). HBM만으로는 AI 메모리 수요를 못 감당한다는 흐름도 같이 봐요 → AI 메모리 신기술
- NVHBM — 엔비디아 자체 설계
- HBC — HBM의 저비용 대안 (개발 중)
- HBM4 — 6세대. 엔비디아 차세대 GPU ‘루빈’에 12단으로 들어갈 전망. 아래 HBM4E가 그다음
- HBM4E — 차세대 규격 (SK하이닉스, 2029 양산 목표)
- ZHBM — 그다음 규격 (삼성, 2029 이후)
- HBM5 — 쌓아 올린 고대역폭 메모리의 다음 세대
- HBM5 D0A 웨이퍼 본딩 — 삼성이 차세대 D램 계획에서 HBM5에 칩을 웨이퍼 단계에서 바로 붙이는 접합(D0A)을 쓰기로 함. ① 후공정 하이브리드 본딩과 같은 ‘붙이는 기술’ 쪽 이야기
- HBM4 베이스 다이 — 쌓아 올린 맨 아래에서 데이터를 제어하는 기반 칩
- 3D 적층 메모리 — 수평 배치 대신 수직으로 쌓는 방향 (삼성 ‘CUBE’ 전략)
- HBM 3D 수직적층 구조 — HBM을 GPU 옆이 아니라 GPU 바로 아래 로 쌓는 구조. 데이터가 오가는 길이 짧아져요. HBM을 어디에 놓느냐의 이야기라 패키징과도 닿아 있습니다
- LPDDR5X-PIM — 저전력 D램 + AI 연산 내장
- LPDDR5X 기능안전 인증 — SK하이닉스 LPDDR5X가 산업용 기능안전 국제 인증을 받음. 기능안전 = 고장이 나도 위험해지지 않게 설계됐다는 확인. 폰용 메모리가 자동차·산업 현장으로 가는 문
- 3D D램 파운드리 공정 — 메모리에 파운드리 공법을 끌어 쓰는 전환 (SK하이닉스)
- D램 3차원 적층 — AI 칩 회사 그록(Groq)이 칩 안의 작은 메모리(S램) 대신 D램을 위로 쌓아 용량을 키우려는 방향. HBM이 “칩 옆에 쌓은 D램”이라면 여기는 “칩에 바로 쌓는 D램”
- 3D D램 적층 장비 — 비아트론이 SK하이닉스와 3D D램(셀을 위로 쌓는 D램) 적층 장비를 함께 개발. 위 3D D램 파운드리 공정과 같은 방향
- HBM — D램을 수직으로 쌓은 고대역폭 메모리
- SRAM
- DRAM
- 비휘발성 (ROM 계열) — 전원 없어도 유지
- 낸드플래시
- SSD (저장장치) ← 포터블 SSD
- H-TPU — SSD 안에 작은 프로세서 100여 개를 흩어 놓아 데이터 처리를 나눠 맡기는 SK하이닉스 설계. SSD = 낸드 + 컨트롤러에서 컨트롤러 쪽 이야기
- 파일 시맨틱 SSD — 데이터를 블록 조각이 아니라 파일 단위로 알아보고 관리하는 SSD. 위 H-TPU처럼 SSD가 스스로 똑똑해지는 흐름
- 솔리다임 낸드 공장 — SK하이닉스 손자회사의 미국 첫 낸드 공장
- HBF — 고대역폭 플래시. HBM이 D램을 쌓았다면 HBF는 낸드를 쌓아 TSV로 잇습니다. HBM보다 느리지만 용량이 큼. SK하이닉스가 2027년 1월 표준 확정을 목표로 함
- 3D FeNAND A-CiM — 낸드 안에서 바로 AI 계산을 하는 연구. 데이터를 밖으로 꺼내지 않아 빠르고 전기를 덜 씁니다 (D램 쪽 PIM과 같은 생각을 낸드에 적용)
- SSD (저장장치) ← 포터블 SSD
- 낸드플래시
- 휘발성 (RAM) — 전원 끊기면 사라짐
- 시스템 반도체 (비메모리) — 연산·제어
- CPU / GPU / NPU / DSP(신호처리)
- 아드레노 뉴럴 퓨전 — GPU와 NPU 연산을 한데 묶은 퀄컴 모바일 GPU 설계
- AI 데이터센터 전력난 토종 반도체 — 하이퍼엑셀이 HBM 대신 저전력 LPDDR5X 메모리를 붙인 추론용 칩(LPU) “베르사”를 내놓은 이야기. 데이터센터 전기를 덜 먹게 하려는 쪽
- 턴키 솔루션 — 칩만 파는 게 아니라 칩·소프트웨어·설계를 한 묶음으로 바로 쓰게 파는 방식. 마이크로칩이 AI 가속기를 자기 칩과 묶어 내놨어요
- 구글 TPU — 구글이 직접 설계한 AI 연산 전용 칩. 7개월 만에 신제품 2종(TPU 8tx·TPU 8i MAX)을 내며 엔비디아 GPU와 경쟁 (AI 지도 ③의 우주 데이터센터 및 TPU 위성과 같은 칩)
- 에픽 임베디드 9006 SP7 CPU — AMD가 AI 인프라용으로 낸 서버 CPU. 임베디드 = 장비 안에 붙박이로 넣어 오래 쓰는 제품군
- AI SoC — 연산·메모리·통신을 한 칩에 통합 (온디바이스 AI 기기용)
- 밸류체인: 팹리스(설계) → 디자인하우스(DSP) → 파운드리(제조)
- 설계 아키텍처
- Arm — 저전력·고효율 ← Arm 기반 메인프레임
- 케이던스 EDA — EDA는 칩 설계용 소프트웨어. 케이던스는 이 분야 세계 선두이고, AI로 설계 과정을 줄이는 도구를 만들고 있어요
- 인터페이스 IP 시연 — IP = 남이 칩 설계에 가져다 쓰는 회로 블록. 퀄리타스반도체가 칩끼리 데이터를 주고받는 인터페이스 IP를 중국 ICCAD 2026에서 실시간 시연
- CPU / GPU / NPU / DSP(신호처리)
- 화합물 반도체 (2026-09-16 신설) — 실리콘이 아닌 소재로 만드는 반도체. 위 둘이 ‘무슨 일을 하나’로 갈린다면, 여기는 **‘무엇으로 만드나’**로 갈립니다
- RF GaN 반도체 — 질화갈륨. 출력·효율이 높아 방산·통신 고주파에 쓰임
- SiC 반도체 장비 — 탄화규소. 전기차 전력변환 수요가 급증 (아이엘, 리드엔지니어링 인수)
- 광반도체 (2026-09-23 신설) — 전기가 아니라 빛으로 신호를 나르는 쪽. 위 셋이 “무슨 일을 하나·무엇으로 만드나”라면 여기는 무엇으로 나르나입니다
- 실리콘 포토닉스 — 실리콘 위에 광소자를 올려 빛으로 데이터 전송 (AI 지도의 AI 데이터센터 광통신 부품과 같은 이야기)
- AI 광반도체 — 빛으로 데이터를 처리해 전기 방식보다 빠르고 전력을 덜 쓰는 반도체
- 실리콘 포토닉스 신뢰성 표준 — JEDEC이 세계 최초로 낸 광부품 신뢰성 기준. 표준이 생기면 여러 회사 부품을 섞어 쓸 수 있게 됩니다
- 새로운 연산 방식 — 연구 단계 (2026-11-11 신설) — 실리콘 칩만으로 계산하던 틀 밖을 보는 연구. 아직 제품이 아니라 따로 둡니다
- 바이오컴퓨팅 — 살아 있는 뇌세포(뉴런)를 칩 위 전극에 붙여 계산을 시키는 기술. 칩은 신호를 읽고 넣는 판 역할
③ 전방 산업 — 반도체가 들어가는 곳
- AI 가속기 / GPU ← AI GPU 전력제어
- 데이터센터 ← 양자 데이터센터 — AI·양자 수요로 전력·냉각을 근본부터 바꿔야 하는 상황 (AI 지도의 AI 데이터센터와 같은 이야기)
- GPU·데이터센터 기반 AI 인프라 사업 — LG CNS가 GPU·데이터센터를 새 성장 동력으로 삼는 움직임
- 코어위브 매도세 — AI 칩을 빌려주는 GPU 클라우드 회사 코어위브의 주가가 지나치게 떨어졌다는 분석. AI 데이터센터에 대한 시장의 기대가 흔들리는 신호 (AI 지도 ③ 코어위브 데이터센터와 같은 회사)
- 스마트폰 (2026-09-23 신설) — 팔리는 대수가 곧 AP·메모리 수요입니다. 화면 쪽 이야기는 디스플레이 지도로 갑니다
- 아이폰18 프로 수요 — 고가에도 미국에서 예상보다 강한 수요
- 아이폰 신상품 오픈런 — 출시일 줄서기로 나타나는 수요 신호
- 삼성 반도체 위기 — 제목과 달리 스마트폰 이야기. 삼성이 점유율 1위(23%)는 지켰지만 세계 출하량이 20% 줄어 14년 만에 최저. 메모리값이 올라 기기값이 오른 탓이라, ④의 칩플레이션이 실제로 수요를 깎은 사례
- AP — 스냅드래곤·엑시노스 (2026-09-30 신설, 2026-10-07 ②에서 옮김) — 스마트폰·PC의 두뇌 역할을 하는 칩(AP)과 그 안의 블록. 반도체를 얹어 기기를 만드는 쪽 이야기라 전방 산업으로 옮겼어요
- 스냅드래곤 — 퀄컴 칩을 얹은 윈도우 PC의 소프트웨어 호환성 문제가 풀렸다는 발표. ARM 기반 PC 생태계 확장 (AI 지도의 구글북과 같은 흐름)
- 스냅드래곤보급형 확대 — 고성능 PC용에 이어 보급형까지 스냅드래곤을 넓히는 중
- 스펙트라 ISP — 카메라 센서가 보낸 데이터를 사진으로 처리하는 이미지 처리 블록 (퀄컴 설계)
- 엑시노스 2700 — 삼성이 직접 만든 모바일 AP. 퀄컴 말고 처음 들어온 AP예요
- 엑시노스 2700 양산 — 물량을 계획보다 10% 늘려 본격 양산 시작
- 전력 인프라 (2026-09-23 신설) — 전기를 만들어 나르는 설비. 그 안의 전력변환 장치가 반도체라서 전방 산업으로 봅니다
- HVDC — 고압 직류로 장거리·대용량 송전. 전력변환 반도체가 핵심 부품
- AI 반도체 전력 인프라 — 슈나이더 일렉트릭이 AI 반도체 수요를 보고 팹 전력 시장을 공략. 데이터센터뿐 아니라 칩을 만드는 공장(팹) 도 전기를 많이 먹어요 (AI 지도 ③ 전력 인프라와 짝)
- 데이터센터 배전반 — LS일렉트릭이 미국 빅테크에 데이터센터용 배전반(전기를 나눠 보내는 설비)을 1689억 원어치 공급. 위 HVDC와 같은 “전기를 나르는” 쪽
- 태양전지 (2026-09-23 신설) — 반도체와 원리가 같지만(빛↔전기) 쓰임새가 발전이라 전방 산업으로 둡니다
- 페로브스카이트 — 실리콘보다 싸고 광전환 효율이 높은 차세대 소재
- 수중 태양광 배터리 충전 기술 — 물이 빨간빛부터 삼켜 수심 10m엔 파랑·초록만 남는데도 그 빛으로 충전하는 수중용 태양전지 (배터리 용어 사전에서 옴)
④ 시장 · 정책 · 공급망
— 기술이 아니라 판이 움직이는 이야기
- 시장 주도권
- AI칩 중심 메모리 전환 — 무게중심이 GPU에서 HBM으로, 메모리 기업이 ‘뉴엔비디아’로
- SK하이닉스 웨이퍼 구매액 삼성전자 추월 — HBM 수요가 투자 규모를 뒤집음
- 엔터프라이즈 스토리지 플랫폼 — 기업용 스토리지 경쟁력 (화웨이 가트너 리더)
- HBM 점유율 — 삼성전자·SK하이닉스가 글로벌 시장을 양분
- AI칩 패키징 독주 — TSMC가 2028년까지 첨단 패키징을 압도할 것이란 전망
- CXMT 메모리 반도체 급성장 — 중국 D램 회사 CXMT(창신메모리)의 3분기 매출이 1년 새 600% 늘었어요. 삼성·SK하이닉스·마이크론 3강 구도에 중국이 끼어드는 이야기
- 파운드리(위탁생산) (2026-09-30 신설) — 설계는 남이 하고 만드는 건 맡아 하는 쪽. 가격·수주·라인 이야기가 다섯 개 쌓여서 팠어요
- 퀄컴 스냅드래곤 파운드리 전략 — 차세대 칩을 TSMC에서 전량 생산하기로 하면서 삼성과의 협력 여지가 줄어드는 상황
- 퀄컴-삼성 2나노 파운드리 협력 — 반대로 삼성 2나노를 사전 평가 중이라 협력 가능성이 커진다는 소식. 위 항목과 엇갈리는 보도예요
- TSMC 웨이퍼 가격 인상 — 내년 공급가를 3~6% 올릴 전망. 전방 산업 전체의 비용 상승 요인
- 파운드리 단가 인상 — DB하이텍이 중국 고객 주문 증가에 힘입어 단가를 최대 30% 인상
- P5 양산라인 — 삼성이 P5 첫 양산라인 구축을 서두르며 장비 도입을 내년 2분기로 앞당김
- 파운드리 점유율 경쟁 — 3분기에도 TSMC와 삼성의 격차가 더 벌어질 전망. 위 퀄컴 소식들이 결국 이 점유율로 모입니다
- DDI 파운드리 이원화 — 삼성이 갤럭시용 디스플레이 구동칩(DDI) 생산을 UMC·글로벌파운드리스 두 곳에 나눠 맡기는 방안 검토. 파운드리를 하는 회사가 파운드리를 쓰는 쪽으로도 나온 사례
- 성숙 공정 파운드리 가동률 — 최첨단이 아닌 28nm 이상 구형 공정의 위탁생산. 공장이 얼마나 바쁘게 도나(가동률)가 업황을 보여 줘요. 위 소식들이 2나노 같은 최첨단 이야기라면 여기는 그 반대편
- 인텔 팹62 신규 파운드리 가동 — 인텔이 애리조나에 짓는 위탁생산 공장 팹62에 장비를 들이기 시작. 2028년 가동 목표
- 인텔 팹62 가동 — 같은 뉴스가 다른 이름으로 한 번 더 들어온 것
- 삼성전자 8인치 파운드리 철수 — 삼성전자가 2030년까지 8인치(200mm) 웨이퍼 파운드리에서 완전히 손을 뗌. 오래된 공정을 접고 첨단 공정에 집중
- 2나노 파운드리 양산 — 국내 AI 칩 팹리스 딥엑스가 삼성 2나노로 DX-M2 마스크 제작에 들어감(내년 4분기 양산 목표). 위 퀄컴처럼 삼성 2나노를 쓰는 고객 이야기
- TSMC 메모리 진출 — 엔비디아 요청으로 TSMC가 메모리 진출을 검토한다는 외신 보도
- TSMC 3D D램 진출설 — TSMC가 직접 부인하고 파운드리에 집중하겠다고 밝힘. 위 보도와 엇갈리는 소식이에요 (② 3D D램 파운드리 공정과 닿아요)
- 업황·시황 — 기술이 아니라 “지금 잘 팔리나”를 보는 숫자들
- 반도체 장비 시장 사상 최대 매출 — 장비 매출은 업황 회복의 선행 신호
- 글로벌 낸드 매출 급증 — 전분기 대비 70퍼센트 증가, 삼성·SK 합산 점유율 절반 육박
- 메모리 공급난 — 2028년까지 공급이 수요를 못 따라간다는 전망
- AI 데이터센터 반도체 매출 급증 — AI 데이터센터 투자가 반도체 매출로 돌아오는 중
- 칩플레이션 — 반도체 가격 상승이 디스플레이·가전 같은 전방 제품의 원가를 밀어올리는 현상
- D램 가치 상승 — AI 수요로 D램의 시장 가치가 TSMC 첨단 공정 가치를 넘어서는 현상
- 메모리 가격 인상 — 메모리값이 올라 구글 픽셀 10a 출고가가 13만원 오름. 바로 위 칩플레이션의 실제 사례
- 반도체 검사장비 공급 — 넥스틴이 SK하이닉스에 254억원 규모 검사장비 공급. 장비 수주는 업황의 선행 신호
- 메모리 공급 부족 — 마이크론이 2028년까지 부족이 이어진다고 공식 전망 (위 메모리 공급난과 같은 이야기)
- D램 시장점유율 경쟁 — 마이크론이 설비투자를 2배로 늘려 2위 SK하이닉스와 격차를 1%p까지 좁힘
- D램 생산능력 확대 — SEMI 전망, 2030년까지 D램 생산능력 41% 증가. 위 메모리 공급난에 공급 쪽이 답하는 숫자
- PC 출하량 급감 — IDC 집계 3분기 세계 PC 출하량 20% 감소. 메모리 호황과 반대로 PC 쪽 수요는 식는 신호
- 반도체 경력직 채용 열풍 — 업황이 좋으니 사람도 뽑는다. 채용공고·이력서가 함께 늘어남 (AI 지도 ⑥ ‘AI 인재’ 칸의 AI 인재 유출과 짝)
- 메모리 반도체 장비 호황 — 메모리가 잘 팔리니 메모리 테스트 장비 회사들 매출도 크게 늘었어요. 호황이 장비 회사까지 번지는 모습
- GPU 품귀 — AI 수요가 몰려 엔비디아 소비자용 GPU 재고까지 모자라는 현상. 엔비디아는 “우리가 통제할 수 없는 문제”라고 밝힘
- HBM완판 전망 — 삼성전자가 내년 HBM 물량은 이미 다 팔렸고, 2028년까지 메모리 수급이 빠듯하다고 전망
- 메모리 반도체 시장 전망 — 시장조사기관 테크인사이츠: 메모리가 전체 반도체 매출의 62%를 차지할 거란 전망. AI 덕에 메모리 비중이 커지는 흐름
- 메모리 부족 장기화 — 메모리 공급 부족이 2028년까지 간다는 전망. 위 메모리 공급 부족이 길어지는 쪽
- 실리콘 웨이퍼 가격 상승 — 칩의 바탕 원판(웨이퍼) 값이 본격적으로 오르기 시작. 원가 쪽 신호라 ①의 웨이퍼 소재와도 닿아요 (아래 파운드리 칸의 ‘TSMC 웨이퍼 가격 인상’은 가공한 웨이퍼의 위탁 단가라 다른 이야기)
- 분기 실적 (2026-10-28 신설) — 회사들이 석 달마다 내는 성적표. 한 주에 넷이 들어와서 칸을 팠고, 위에 있던 실적 셋도 이리 모았어요
- 마이크론 역대급 실적 — 4분기 매출 73조원, 전년 대비 379% 증가. 2030년까지 매출의 35%가 이미 계약됨
- 마이크론 호실적 — 같은 실적을 “국내 메모리 3분기 실적에 파란불”로 읽은 기사. 마이크론 실적은 삼성·SK하이닉스의 선행 지표로 읽혀요
- 삼성전자 3분기 영업이익 100조 돌파 — 2026년 3분기 영업이익 107.4조원, 분기 첫 100조. 메모리 호황이 숫자로 찍힌 사례
- SK하이닉스 분기 매출 100조원 돌파 — 3분기 매출 104조 6155억 원·영업이익 83조 3338억 원. 단일 분기 매출이 처음 100조를 넘었어요
- SK하이닉스 3분기 실적 — 같은 실적 발표의 컨퍼런스콜(설명회) 쪽 기사
- SK하이닉스·삼성전자 최대 실적 — 두 회사가 함께 역대 최대 실적을 낸 이야기
- LG이노텍 3분기 실적 — 매출은 처음 6조 원을 넘었지만 영업이익은 1년 전의 절반으로 줄었어요
- 한미반도체 3분기 실적 — HBM 장비 회사 한미반도체. 1년 전보다는 늘었지만 직전 분기보다는 줄어든 실적
- LX세미콘 첫 분기 적자 — 디스플레이 구동칩(DDI) 팹리스 LX세미콘이 상장 후 첫 분기 적자, 대표도 교체. 메모리 호황과 반대편 이야기
- AMD 역대급 분기 실적 — AI 수요로 AMD가 역대 최고 수준 분기 실적. 메모리 회사 말고 AI 칩 회사의 성적표 (AI 지도 ⑥ AMD 데이터센터 AI 반도체 성장과 짝)
- 팹 투자 · 생산 거점 (2026-11-11 신설) — “공장을 어디에, 얼마나 짓나”. 한 주에 둘이 새로 들어오고 위아래 칸에 흩어져 있던 둘을 모아 넷이 되어 팠어요 (배터리 지도 ⑤ ‘생산 거점 · 해외 진출’과 짝)
- 삼성 반도체 설비투자 — 삼성전자가 내년 공급 부족에 대비해 85조 원 규모 설비투자를 계획. 잘 팔리니 공장을 더 짓는 흐름
- 삼성 영남 60조 투자 — 삼성이 영남에 60조원 규모 반도체 투자의 첫발을 뗌. 위 설비투자 계획이 실제 지역 투자로 나타난 것
- 호남 반도체 팹 — SK가 광주에 용인 클러스터의 3분의 2 규모 팹을 검토. 공장을 어디에 두나도 공급망 이야기 (미군 시설 반환이 변수)
- 트리니티팹 — SK하이닉스가 자기 양산 노하우를 담아 짓는 차세대 공장. 내년 10월 가동 예정
- 삼성 HBM·반도체 기판 증설 — 삼성전자가 충청권 144조 원 투자로 HBM·반도체 기판 생산을 늘림. 위 영남 60조에 이은 지역 투자
- SK하이닉스 용인 팹 — 짓고 있는 용인 팹 안을 들여다본 기사. 메모리 공장과 소부장(소재·부품·장비) 실험실이 한 건물에 있어요
- 역대 최대 시설투자 — 삼성·SK하이닉스가 3분기까지 시설투자에 88조 원을 써서 역대 최대. 위 공장 소식들을 돈으로 합친 숫자
- 기업 재편·M&A — 회사가 사고 팔리며 판이 바뀌는 이야기 (배터리 지도 ⑤ ‘산업 재편’과 짝)
- 엔비디아-미디어텍 투자 — 4조8000억원, AI 칩 생태계 확장
- 픽셀플러스 해치텍 지분 매각 — 이미지센서 기업의 지분 정리
- SK하이닉스 인수합병 합의안 — 현금 50%·주식 50%로 짠 거래 구조
- 반도체 소재 순환 밸류체인 — 주정(에탄올) 회사 한국알콜그룹이 반도체 소재 생산·재활용으로 사업을 바꾸는 중
- 한미반도체 자사주 취득 — 회장이 자사주를 꾸준히 사들여 누적 702억원. 딱 맞는 칸이 없어 회사 지분이 움직이는 이야기로 여기 둡니다
- 솔리다임 IPO 검토 중단 — SK하이닉스가 낸드 자회사 솔리다임의 주식시장 상장(IPO) 준비를 접은 이야기
- 메모리 후공정 장비 — 메모리 후공정(패키징·테스트) 장비 회사 아테코가 코스닥 기술특례 상장을 추진. 위 솔리다임 IPO처럼 “회사 돈” 이야기라 여기 둡니다
- 공급망 · 안보
- 반도체 핵심광물 공급망 안보 — 핵심광물 확보가 국가 안보 문제로
- DDR5 모듈 해외 생산 확대 — 삼성이 모듈 조립을 외주·해외(베트남·인도)로 옮기는 중
- 차량용 반도체 국산화 — 자동차용 반도체를 해외 의존 없이 국내에서 만들려는 움직임. 공급망 안정과 기술 자립이 목표
- 칩렛 기반 차량용 반도체 국산화 — 보스반도체가 칩렛(작은 칩 여러 개를 이어 하나처럼 쓰는 설계)으로 차량용 반도체 국산화에 나섬. 위 국산화 흐름의 구체적인 방법
- ASML 노광장비 부품값 인상 — 유지보수 부품값 10% 일괄 인상. 최첨단 노광장비를 사실상 한 회사(ASML)에 기대고 있어 값이 올라도 피할 곳이 없어요
- EUV 블랭크마스크 공급 차질 — 블랭크마스크 = 회로 무늬를 새기기 전의 빈 마스크 원판. 일본 호야가 더는 못 늘린다고 해 삼성이 물량 확보에 애를 먹음. 위 ASML처럼 공급사가 몇 곳 안 돼 피할 곳이 없는 사례 (① 노광의 하이 EUV와 같은 공정)
- 한국 반도체 산업과 미국의 역할 — 한국·대만 반도체가 성공한 데는 미국의 기술·돈·시장이 결정적이었다는 주장. 공급망에서 미국이 가진 힘을 다시 보는 논의
- 반도체 소재 MOU — SK머티리얼즈가 일본 후루카와전공과 소재 협력 양해각서를 맺음. 소재를 어디서 받나(공급처 넓히기) 이야기
- 정책 · 특허
- 화웨이 와이파이 특허 — 제재를 받아도 특허 수익은 막히지 않는다
- 반도체 표적 관세 — 미국이 반도체 품목에 별도 관세를 예고
- 마이크론-YMTC 특허 분쟁 — YMTC 특허가 잇따라 무효 판정
- 모노리식3D 특허 재심사 — SK하이닉스가 NPE(특허만 갖고 소송하는 회사)의 모노리식3D 특허 2건에 재심사를 더 청구. 디스플레이 지도 ④ NPE 특허 분쟁과 같은 종류의 상대
- 공공나노팹 — 삼성이 공장 운영 노하우를 공공 시설에 전수
- 반도체 IP 및 K-온디바이스 국책 과제 — 정부 국책 과제로 국내 반도체 설계자산(IP) 업계가 수혜를 보기 시작
- 램리서치 디자인권 침해 소송 — 장비 부품을 국산화하던 비씨엔씨가 램리서치와의 디자인권 소송에서 사실상 패소. 국산화 앞에 놓인 지식재산의 벽
- 반도체·AIDC 투자 21.3조 — 정부가 반도체·피지컬AI·AI 데이터센터에 올해의 두 배 수준인 21.3조 원을 투자하겠다고 발표 (AI 지도 ⑥ 한국 정부의 AI 사업에도 걸림)
HBM을 한 흐름으로 읽기
HBM 연결 읽기 — DRAM을 쌓는 기술에서 AI 가속기까지: 구조 → 접합과 방열 → 기업별 패키징 → AI 메모리 요구를 이어서 읽습니다.
대분류별 상세 설명
① 만드는 과정 — 공정
반도체를 어떻게 만드는지 살펴보는 분류입니다. 웨이퍼 위에 회로를 만드는 전공정과 칩을 연결·보호·검사하는 후공정을 함께 봅니다. 공정, 장비, 소재는 서로 다른 대상이므로 역할을 구분해 읽습니다.
이 분야에서 묻는 질문
회로를 만드는 과정과 완성된 칩을 연결하는 과정은 어떻게 다를까?
핵심 개념
개념 제목을 누르면 설명을 펼치거나 접을 수 있습니다.
전공정
역할과 의미
둥근 실리콘 웨이퍼 위에 트랜지스터와 배선을 새겨 회로를 만드는 공정 전체입니다. 얇은 막을 입히고(증착), 빛으로 무늬를 찍고(노광), 필요 없는 부분을 깎아 내고(식각), 성질을 바꾸는 물질을 넣고(이온 주입), 표면을 평평하게 갈고 씻는 일을 층마다 수백 번 반복합니다. 웨이퍼 한 장이 공장에 들어가 나오기까지 몇 달이 걸립니다.
지도에서 연결해 읽기
전공정은 '반복'으로 읽어야 합니다. 노광 한 번으로 칩이 완성되는 것이 아니라, 층 하나를 만들 때마다 증착 → 노광 → 식각 → 세정을 되풀이하고 층마다 위치를 정확히 맞춥니다. 그래서 장비 회사도 공정마다 다릅니다(노광은 ASML, 식각·증착은 램리서치·도쿄일렉트론·어플라이드 등). 이번 주 들어온 SiC 포커스링은 식각 장비 안에 들어가는 소모 부품이고, 램리서치 디자인권 소송은 그 부품 시장을 두고 벌어진 분쟁입니다. 칩을 잘라 포장하는 일은 후공정(패키징·테스트)으로 넘어갑니다.
설명 근거 ↗노광
역할과 의미
회로 설계도를 담은 원판(마스크)에 빛을 비춰, 웨이퍼 위에 바른 빛에 반응하는 막(감광막)에 회로 무늬를 옮겨 찍는 공정입니다. 사진을 인화하는 원리와 비슷합니다. 빛의 파장이 짧을수록 더 가는 선을 그릴 수 있어서, 파장 193nm의 DUV(심자외선)에서 13.5nm의 EUV(극자외선)로 넘어왔습니다.
지도에서 연결해 읽기
EUV 노광장비는 네덜란드 ASML만 만들 수 있어, 최첨단 칩을 만드는 회사는 모두 ASML에 기댑니다. 이번 주 ASML이 유지보수 부품값을 10% 일괄 인상해도 칩 회사들이 피할 곳이 없는 이유입니다(지도 ④ 공급망). 그다음 단계는 렌즈를 더 크게 만들어 더 가는 선을 그리는 하이 NA EUV(지도 ①의 하이 EUV)입니다. EUV는 공기에도 흡수될 만큼 약한 빛이라 렌즈 대신 거울로 빛을 모으고, 장비 한 대 값이 수천억 원에 이릅니다. 노광은 전공정의 한 단계라는 점도 함께 기억합니다.
설명 근거 ↗패키징
역할과 의미
다 만든 칩을 잘라 내고, 바깥 세상(기판·다른 칩)과 전기로 이어 주고, 깨지거나 뜨거워지지 않게 감싸는 공정입니다. 예전에는 칩을 보호하는 '포장'에 가까웠지만, 지금은 칩 여러 개를 얼마나 가깝고 촘촘하게 잇느냐가 성능을 정하는 핵심 기술이 됐습니다.
지도에서 연결해 읽기
패키징은 잇는 방식에 따라 발전해 왔습니다. 가는 금선으로 잇던 와이어 본딩 → 칩을 뒤집어 작은 돌기(범프)로 바로 붙이는 플립칩 → 칩들을 얇은 중간판(인터포저) 위에 나란히 올리는 2.5D(GPU 옆에 HBM을 붙이는 방식) → 칩을 위로 쌓는 3D(HBM 적층, 하이브리드 본딩) 순서입니다. 이번 주 들어온 칩렛 기술은 큰 칩 하나 대신 작은 칩 여러 개를 한 패키지 안에서 잇는 설계로, 결국 이 패키징 기술에 달려 있습니다. 칩 아래 받침인 기판(FC-BGA, 유리기판)과 열을 빼는 소재(고방열 EMC)도 이 칸에서 읽습니다.
설명 근거 ↗검사
역할과 의미
만드는 도중과 다 만든 뒤에 칩이 제대로 만들어졌는지 확인하는 일입니다. 공장 안에서는 층마다 무늬의 크기와 위치를 재고(계측) 먼지·흠집 같은 결함을 찾습니다(검사). 회로가 완성되면 웨이퍼 상태에서 칩 하나하나에 바늘을 대 전기를 흘려 보고(웨이퍼 테스트), 포장을 마친 뒤 실제 조건에서 한 번 더 시험합니다(패키지 테스트).
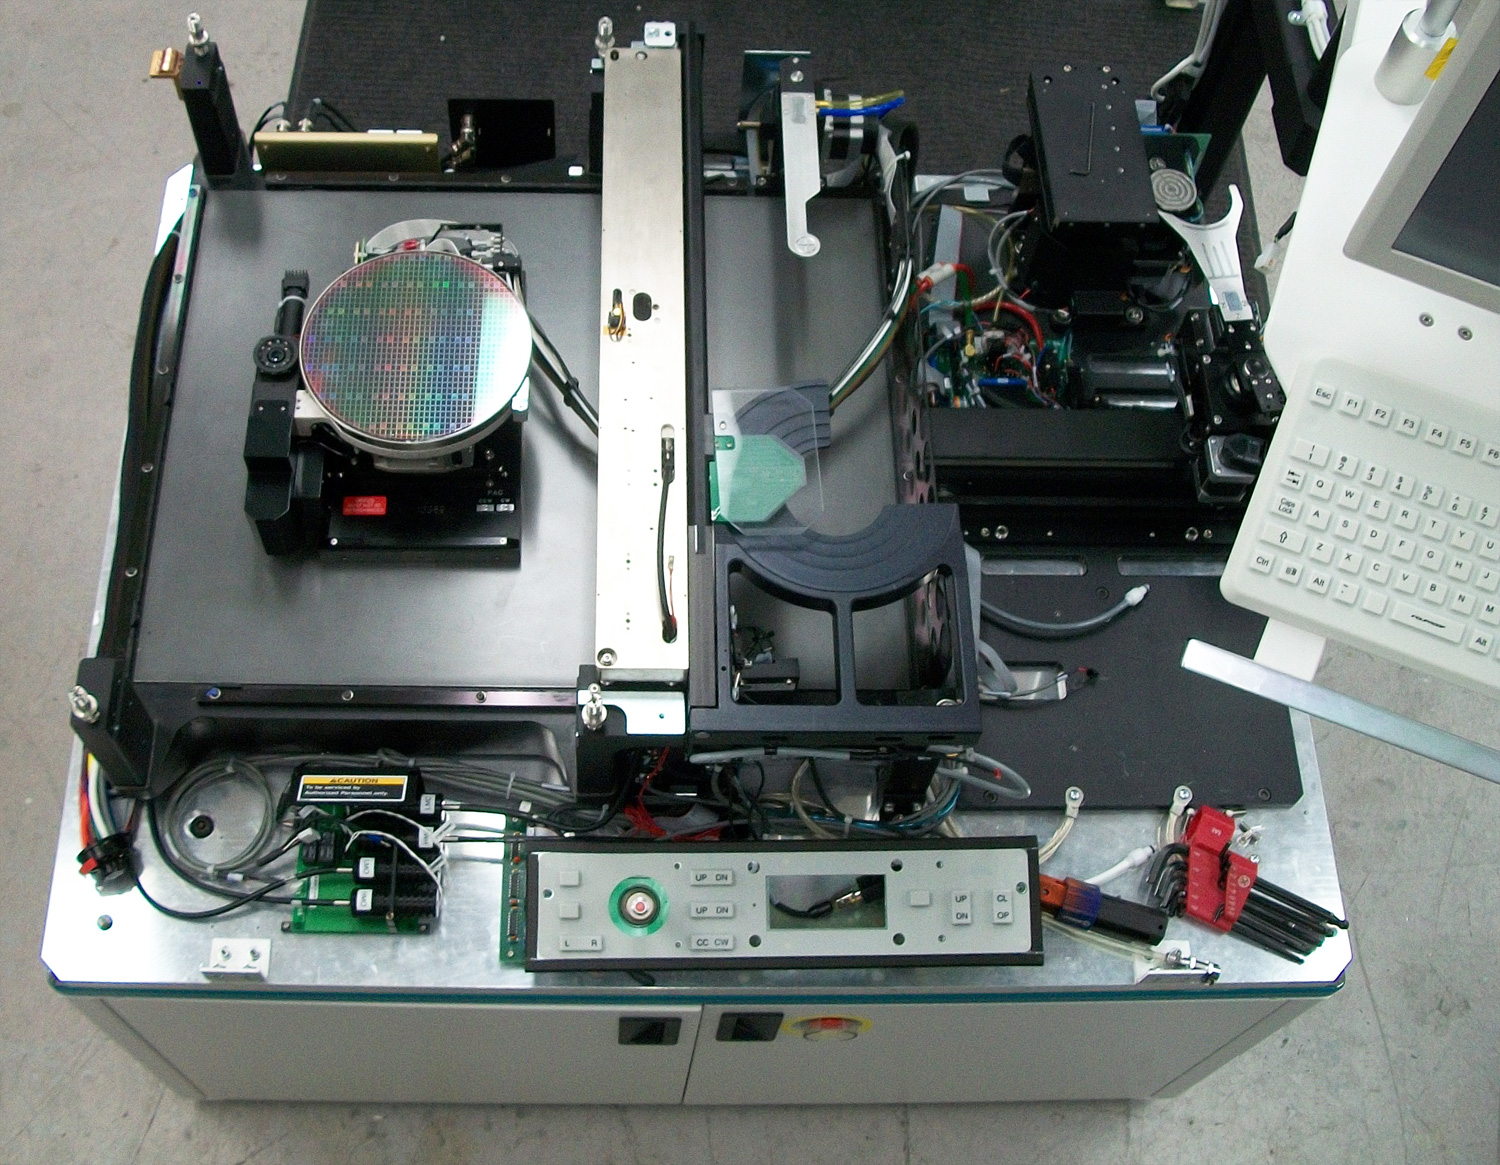
사진 출처 · Ixnayonthetimmay / MarTek, Inc. · CC BY-SA 3.0 · 원본 사용

지도에서 연결해 읽기
검사가 중요한 이유는 수율(웨이퍼 한 장에서 나온 칩 중 쓸 수 있는 칩의 비율)입니다. 문제를 일찍 잡을수록 버리는 돈이 줄어듭니다. HBM처럼 칩을 여러 층 쌓으면 한 층만 불량이어도 스택 전체를 버려야 해서, 쌓기 전에 미리 걸러 내는 검사가 더 중요해졌습니다(지도 ①의 HBM 검사장비·적층 D램 테스트). 이번 주 들어온 유리기판 TGV 검사장비는 새 기판 소재에 맞춘 검사이고, MLCC 검사설비는 반도체 검사장비 회사가 옆 부품 시장으로 넓힌 사례입니다. 장비 수주 기사는 업황이 좋아지는 앞선 신호로도 읽힙니다(지도 ④).
설명 근거 ↗웨이퍼
역할과 의미
반도체 회로를 새기는 얇고 둥근 원판입니다. 모래에서 뽑은 실리콘을 아주 순수하게 녹여 커다란 원기둥(잉곳)으로 키운 뒤, 1mm도 안 되는 두께로 얇게 썰고 거울처럼 매끈하게 갈아 만듭니다. 지금 주력은 지름 300mm(12인치) 웨이퍼이고, 한 장에서 칩 수백 개가 나옵니다.
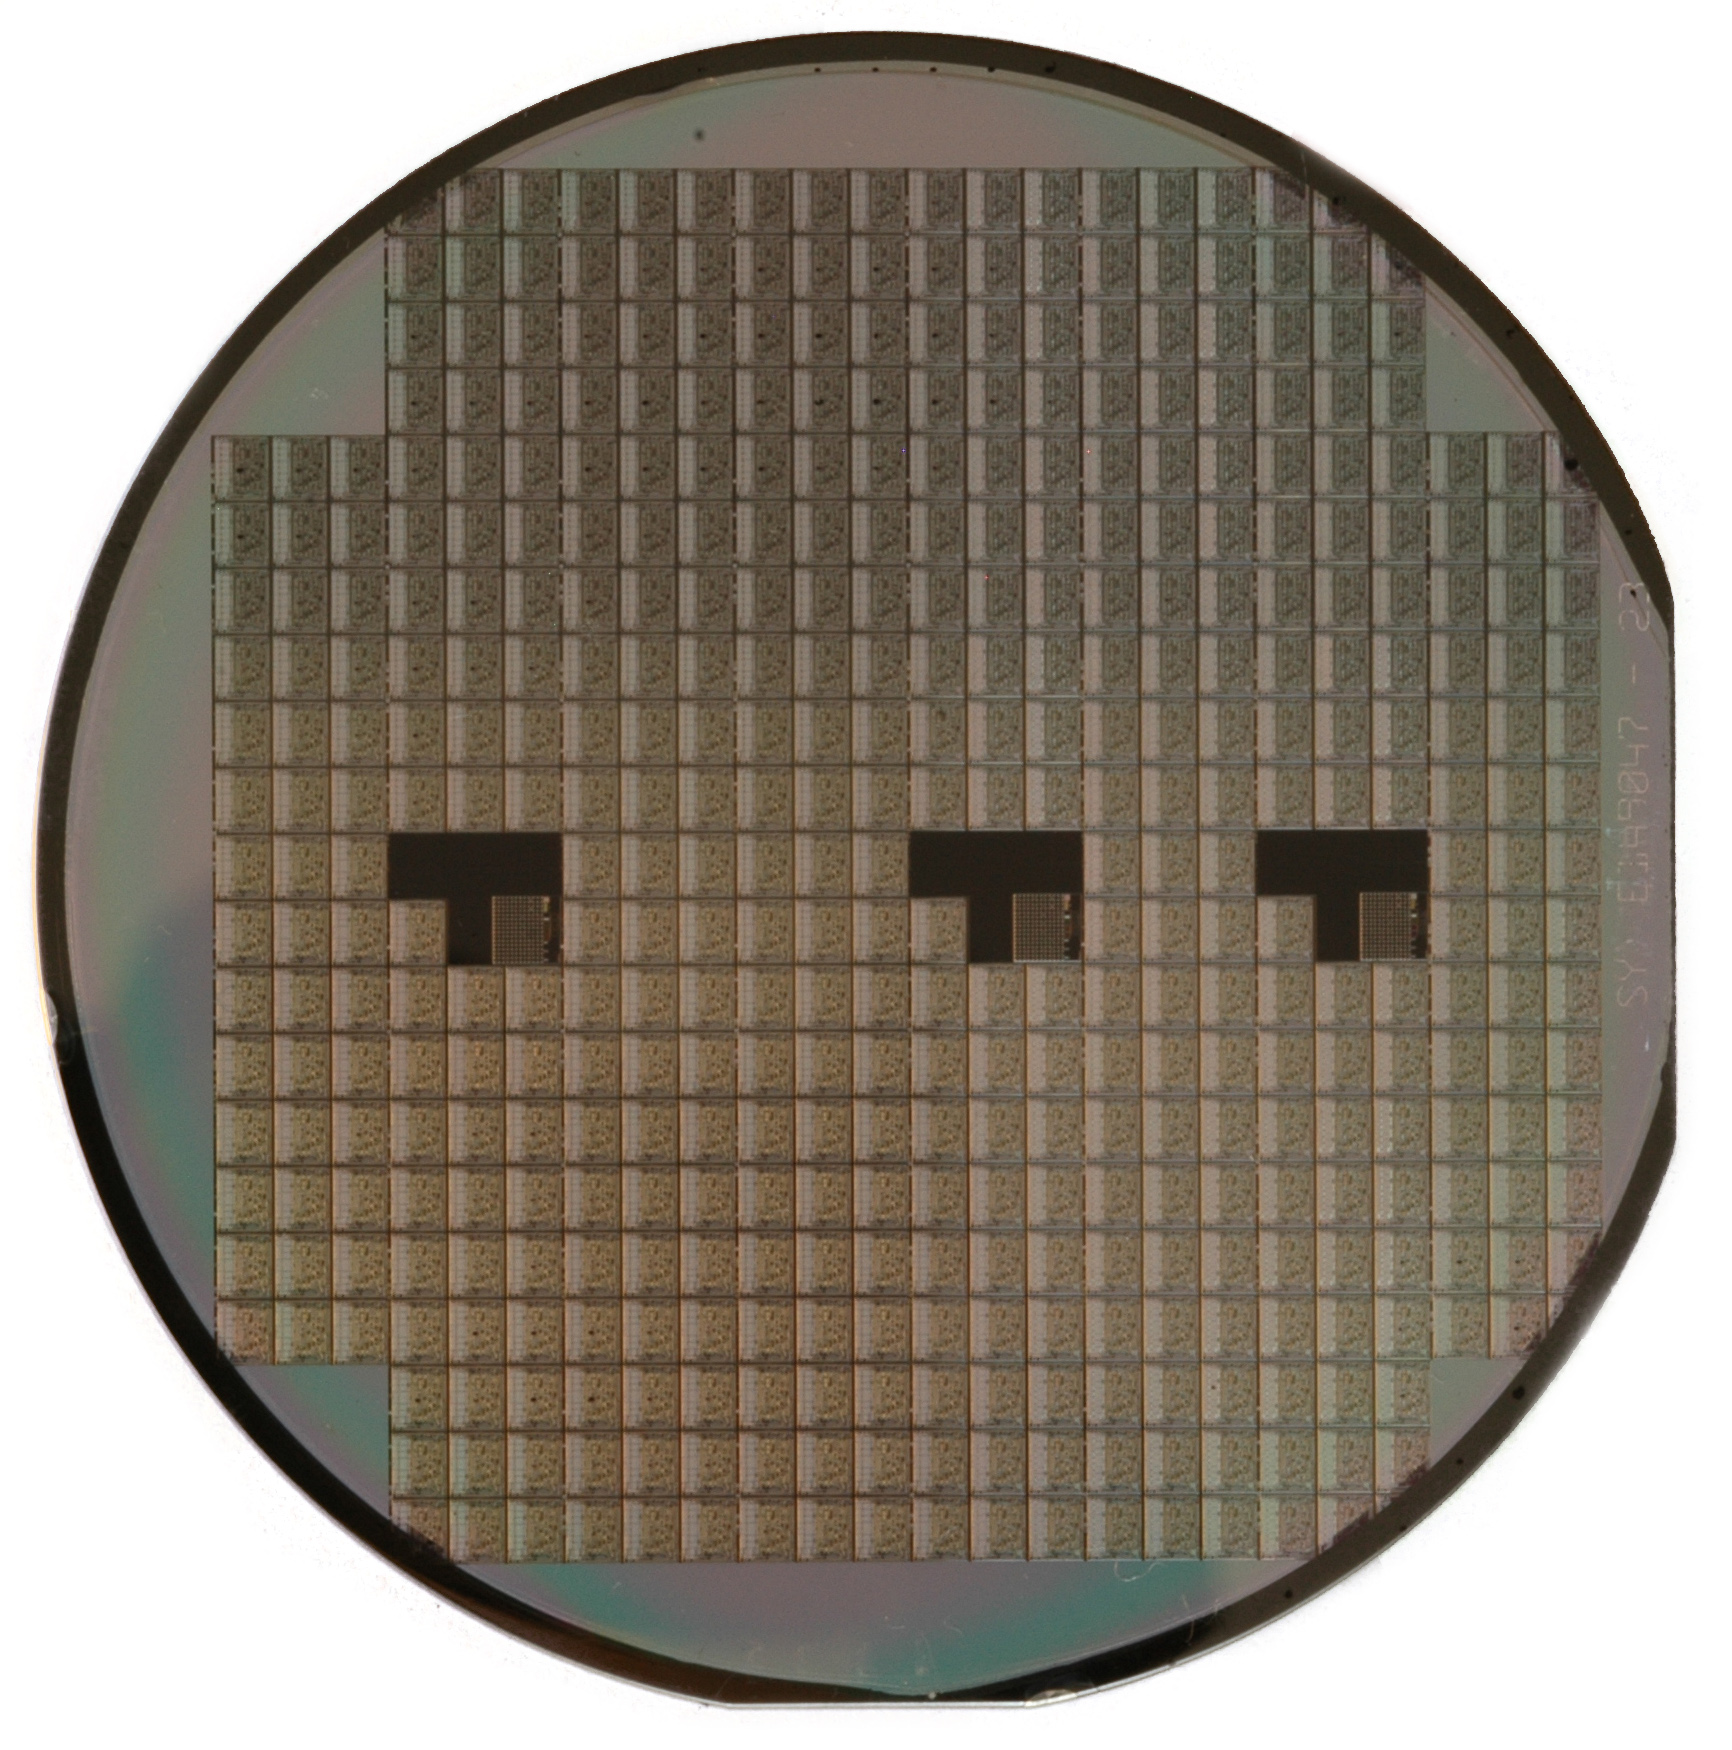
사진 출처 · Inductiveload · 퍼블릭 도메인 · 원본 사용

지도에서 연결해 읽기
웨이퍼는 '재료'이고 그 위에 회로를 새기는 일은 '전공정'입니다. 웨이퍼 자체를 만드는 회사(신에츠·섬코·SK실트론 등)와 그 위에 칩을 만드는 회사는 다릅니다. 지도 ④의 SK하이닉스 웨이퍼 구매액 기사는 웨이퍼를 얼마나 사들이느냐로 생산 규모를 가늠하는 이야기입니다. 실리콘 대신 탄화규소(SiC)·질화갈륨(GaN)으로 만든 웨이퍼도 있는데, 이는 ②의 화합물 반도체 칸으로, 실리콘을 대체할 2차원 소재 후보는 ①의 인듐 셀레나이드로 이어집니다.
설명 근거 ↗TSV
역할과 의미
실리콘 칩에 머리카락보다 훨씬 가는 구멍을 위아래로 뚫고 구리를 채워 만든 수직 전기 통로입니다(Through Silicon Via, 실리콘 관통 전극). 예전에는 칩을 쌓으면 가장자리에서 가는 금선으로 위아래를 이었는데(와이어 본딩), TSV는 칩 한가운데를 바로 뚫어 잇기 때문에 길이 짧고 통로를 수천 개씩 낼 수 있습니다.

지도에서 연결해 읽기
HBM이 넓은 길(스택 하나당 1,024개, HBM4는 2,048개 통로)을 가질 수 있는 것이 TSV 덕분입니다. 쌓은 D램 층마다 TSV가 뚫려 있고, 층과 층 사이는 작은 돌기(범프)로 맞붙습니다. TSV는 '통로'이고 범프·MR-MUF·TC-NCF는 '붙이는 방법'이라 서로 다른 칸입니다. 이번 주 들어온 유리기판 TGV 검사장비의 TGV는 같은 생각을 유리판에 적용한 것으로, 실리콘 대신 유리에 구멍을 뚫어 위아래를 잇습니다.
설명 근거 ↗MR-MUF
역할과 의미
SK하이닉스가 HBM을 쌓을 때 쓰는 방식입니다. 칩을 여러 층 올려 둔 뒤 한꺼번에 열을 가해(리플로) 층 사이 범프를 녹여 붙이고, 칩 사이 틈에 액체 보호재를 흘려 넣어 굳힙니다(Mass Reflow-Molded Underfill). 한 번에 붙이고 한 번에 채운다는 것이 핵심입니다.
지도에서 연결해 읽기
틈을 채우는 보호재가 열을 잘 빼내는 성질이 있어, 층이 높아질수록 뜨거워지는 HBM의 열 문제를 다루기 좋다는 것이 SK하이닉스의 설명입니다. 이 방식이 SK하이닉스가 HBM 시장에서 앞서 나간 이유 중 하나로 자주 꼽힙니다. 아래 TC-NCF와 비교할 때는 '어떻게 붙이나(한 번에 vs 한 층씩)'와 '틈을 무엇으로 채우나(액체 vs 필름)'를 나눠 봅니다. 근거 자료는 HBM2E·HBM3·HBM3E 설명이므로, HBM4 이후 세대에 그대로 쓰는지는 따로 확인합니다.
설명 근거 ↗TC-NCF
역할과 의미
칩과 칩 사이에 전기가 통하지 않는 얇은 접착 필름(NCF)을 깔고, 한 층씩 열과 압력을 가해 눌러 붙이는 HBM 적층 방식입니다(Thermal Compression with Non-Conductive Film). 삼성전자가 주로 써 온 방식으로, 마이크론도 같은 계열을 씁니다.
지도에서 연결해 읽기
한 층씩 눌러 붙이므로 얇은 칩이 휘는 것을 잡기 좋고, 필름 두께를 줄여 같은 높이에 더 많은 층을 쌓는 데 유리하다는 것이 삼성의 설명입니다. 대신 층마다 공정을 반복해야 합니다. 삼성의 HBM3E 12단 제품(아래 카드)이 이 방식의 사례입니다. 층을 더 높이 쌓으면 범프 없이 구리끼리 바로 붙이는 하이브리드 본딩(지도 ① 패키징)이 다음 후보로 거론됩니다.
설명 근거 ↗SK하이닉스 HBM2E·HBM3·HBM3E
역할과 의미
SK하이닉스가 MR-MUF 방식을 적용했다고 설명하는 HBM 제품 세대 묶음입니다(HBM2E·HBM3·HBM3E). 한 제품이 아니라 여러 세대를 묶은 이름이라, '어느 회사의 어느 세대에 어떤 방식'이라는 조건을 붙여 읽기 위한 카드입니다.
지도에서 연결해 읽기
이 카드 → MR-MUF는 '이 세대에 이 방식을 썼다'는 적용 사례입니다. 그래서 'SK하이닉스 HBM은 다 MR-MUF'처럼 범위 밖 세대까지 넓혀 말하지 않습니다. 이번 주 들어온 HBM4처럼 새 세대가 나오면 같은 방식인지 출처로 다시 확인합니다. 지도 ④의 HBM 점유율·SK하이닉스 웨이퍼 구매액 기사는 이 제품들이 시장에서 거둔 성과 쪽 이야기입니다.
설명 근거 ↗삼성 HBM3E 12H (2024 발표)
역할과 의미
삼성전자가 2024년에 발표한 HBM3E 12단 제품입니다. D램 칩 12장을 TC-NCF 방식으로 쌓아 스택 하나에 36GB를 담았습니다. 12단을 쌓으면서도 전체 높이를 이전 8단 제품과 맞춘 것이 특징으로 소개됐습니다.
지도에서 연결해 읽기
HBM(제품 구조) → HBM3E(세대) → 삼성 HBM3E 12H(한 회사의 개별 제품)로 범위를 좁혀 읽는 연습용 사례입니다. 같은 세대라도 회사마다 쌓는 방식과 층수가 다르다는 것을 보여 줍니다. 이번 주 엔비디아 루빈에 HBM4 12단이 채택될 것이라는 전망처럼 '몇 단'은 계속 기사에 나오는 숫자입니다. 단수가 높을수록 용량은 커지지만 열과 휘어짐을 다루기가 어려워집니다.
설명 근거 ↗개념 사이의 관계와 사례
- SK하이닉스 HBM2E·HBM3·HBM3E → 제조에 적용한다 → MR-MUF
적용 범위: 공식 설명의 HBM2E·HBM3·HBM3E · 근거 S001 - 삼성 HBM3E 12H (2024 발표) → 제조에 적용한다 → TC-NCF
적용 범위: 2024년 HBM3E 12H 발표 · 근거 S002 - 전공정 → 회로 형성의 기반으로 사용한다 → 웨이퍼
적용 범위: 실리콘 웨이퍼 기반 제조 설명 · 근거 S004 - 노광 → 단계로 속한다 → 전공정
적용 범위: 노광은 증착·식각 등과 층마다 반복되는 전공정 단계 중 하나. 노광만으로 회로가 완성되지 않음 · 근거 S004 - MR-MUF → 보호 재료로 사용한다 → 고방열 EMC
적용 범위: SK하이닉스 Advanced MR-MUF의 새 EMC가 방열 1.6배. 모든 MR-MUF·모든 회사 EMC로 일반화하지 않음 · 근거 S001
다른 대분류와의 연결
제품의 구조에 따라 필요한 제조·패키징 방식이 달라집니다.
② 무엇을 만드나 — 제품 종류
반도체가 어떤 기능을 하는지 살펴보는 분류입니다. 메모리는 전원이 꺼지면 지워지는 RAM 계열(대표가 DRAM)과 꺼져도 남는 ROM 계열(대표가 낸드플래시)로 크게 나뉩니다. DRAM은 그 자체로 하나의 큰 제품군이고, PC·서버용 DDR, 스마트폰용 LPDDR, 그래픽카드용 GDDR, AI 가속기용 HBM이 모두 그 안의 서로 다른 형태입니다. 낸드플래시는 컨트롤러와 묶여 SSD라는 저장장치가 됩니다. 연산·제어를 맡는 GPU·CPU 같은 시스템 반도체는 이 메모리들을 가져다 씁니다.
이 분야에서 묻는 질문
DRAM·HBM·GDDR·낸드플래시·SSD는 서로 어떤 관계이고, HBM은 기존 그래픽 메모리(GDDR)와 무엇이 달라서 AI의 주력이 됐을까?
핵심 개념
개념 제목을 누르면 설명을 펼치거나 접을 수 있습니다.
DRAM
역할과 의미
전원이 켜져 있는 동안 데이터를 잠깐 담아 두고 아주 빠르게 읽고 쓰는 메모리이자, 메모리 반도체에서 가장 큰 제품군입니다. PC·서버의 DDR, 스마트폰의 LPDDR, 그래픽카드의 GDDR, AI 가속기의 HBM이 모두 DRAM이고, 쓰임새에 맞춰 칩을 연결하고 배치하는 방식을 달리한 형태들입니다.

지도에서 연결해 읽기
지도에서 DRAM은 두 갈래로 연결됩니다. HBM·GDDR은 DRAM의 한 종류이고(종류 관계), HBM 스택 하나를 뜯어 보면 DRAM 다이가 여러 장 쌓여 있습니다(구성 관계). DRAM을 HBM의 재료로만 보면 DDR·LPDDR·GDDR처럼 HBM이 아닌 큰 시장이 빠집니다. DRAM은 전원이 꺼지면 지워지는 RAM 계열의 대표라서, 꺼져도 남는 ROM 계열의 낸드플래시와는 역할이 다릅니다. DRAM이 작업대라면 낸드는 창고입니다.
설명 근거 ↗HBM
역할과 의미
DRAM 다이를 여러 층 쌓고 TSV로 위아래를 뚫어 연결한 DRAM의 한 형태입니다. GPU 바로 옆, 같은 패키지의 인터포저 위에 놓여 스택 하나가 1,024개(HBM4는 2,048개) 통로로 데이터를 주고받습니다. 칩 하나가 32개 통로를 쓰는 GDDR과 비교하면 길의 폭부터 다릅니다.

지도에서 연결해 읽기
HBM이 AI에서 크게 뜬 이유는 GDDR과의 차이에서 나옵니다. GDDR이 좁은 길을 아주 빠르게 쓴다면, HBM은 넓은 길을 비교적 천천히 써서 스택 하나로 최대 1,180GB/s(HBM3E)를 냅니다. GPU와의 거리가 짧아 같은 양을 옮기는 데 전력이 덜 들고, 기판에서 차지하는 면적도 작습니다. 엄청난 양의 데이터를 쉬지 않고 GPU에 넣어야 하는 AI 학습·추론에 이 차이가 그대로 맞아떨어졌습니다. 대가는 비용입니다. 적층·TSV·인터포저 패키징이 필요해 GDDR보다 비싸고 만들기 어렵습니다. HBM 안의 층 구조는 TSV·HBM3e 카드의 단면도에서 볼 수 있습니다.
설명 근거 ↗GDDR
역할과 의미
그래픽카드용으로 만든 DRAM입니다. 칩을 하나씩 GPU 주변 기판(PCB)에 납땜하고, 칩마다 32개 통로로 아주 빠르게 데이터를 보냅니다(GDDR7은 통로 하나당 최대 40Gbps). 칩을 쌓지 않으니 만들기 쉽고 쌉니다.
지도에서 연결해 읽기
GDDR과 HBM은 'GPU에 데이터를 빨리 대기'라는 같은 문제를 반대로 푼 답입니다. 칩 하나로 계산하면 GDDR7은 최대 약 160GB/s, HBM3E 스택은 최대 1,180GB/s입니다. GDDR은 대역폭을 늘리려면 칩을 기판에 더 많이 깔아야 하고 빠른 신호를 기판 위로 보내는 설계가 까다롭습니다. HBM은 인터포저가 필요해 비쌉니다. 그래서 게임용 그래픽카드는 주로 GDDR을, 대형 AI 가속기는 주로 HBM을 고릅니다. 다만 요즘은 GDDR도 AI 가속기·HPC에 쓰이니, '게임용은 GDDR'로 딱 잘라 읽지는 않습니다.
설명 근거 ↗HBM3e
역할과 의미
HBM의 다섯 번째 세대 이름입니다. HBM은 HBM → HBM2 → HBM2E → HBM3 → HBM3E → HBM4 → HBM4E 순서로 세대가 바뀌며, 세대가 올라갈수록 통로 하나의 속도와 쌓는 층수가 늘어 같은 크기에 더 많은 데이터를 더 빨리 주고받습니다. HBM3E는 지금 AI 가속기에 가장 널리 들어가 있는 세대입니다.
지도에서 연결해 읽기
기사를 읽을 때는 HBM(제품 구조), HBM3E(세대), 특정 회사의 개별 제품(예: 삼성 HBM3E 12H)을 나눠 보면 범위가 분명해집니다. 지도 ②의 HBM 아래 칸에서 이번 주 들어온 HBM4(6세대, 엔비디아 루빈에 12단 전망), HBM4E(SK하이닉스 2029년 양산 목표), HBM5까지 세대 순서로 이어 읽을 수 있습니다. HBM4부터는 맨 아래 베이스 다이를 파운드리 공정으로 만드는 변화가 있어 지도의 HBM4 베이스 다이 항목과 연결됩니다.
설명 근거 ↗TSV
역할과 의미
실리콘 칩에 머리카락보다 훨씬 가는 구멍을 위아래로 뚫고 구리를 채워 만든 수직 전기 통로입니다(Through Silicon Via, 실리콘 관통 전극). 예전에는 칩을 쌓으면 가장자리에서 가는 금선으로 위아래를 이었는데(와이어 본딩), TSV는 칩 한가운데를 바로 뚫어 잇기 때문에 길이 짧고 통로를 수천 개씩 낼 수 있습니다.
지도에서 연결해 읽기
HBM이 넓은 길(스택 하나당 1,024개, HBM4는 2,048개 통로)을 가질 수 있는 것이 TSV 덕분입니다. 쌓은 D램 층마다 TSV가 뚫려 있고, 층과 층 사이는 작은 돌기(범프)로 맞붙습니다. TSV는 '통로'이고 범프·MR-MUF·TC-NCF는 '붙이는 방법'이라 서로 다른 칸입니다. 이번 주 들어온 유리기판 TGV 검사장비의 TGV는 같은 생각을 유리판에 적용한 것으로, 실리콘 대신 유리에 구멍을 뚫어 위아래를 잇습니다.
설명 근거 ↗낸드플래시
역할과 의미
전원이 꺼져도 데이터가 남는 비휘발성 메모리입니다. DRAM보다 느리지만 같은 값에 훨씬 많이 담을 수 있어 사진·파일·OS 같은 데이터를 오래 보관하는 데 씁니다. 셀을 수직으로 높이 쌓는 방식(3D·4D 낸드)으로 용량을 늘려 왔습니다.

지도에서 연결해 읽기
RAM과 ROM의 차이부터 보면 위치가 잡힙니다. RAM(Random Access Memory)은 아무 위치나 바로 읽고 쓰는 메모리로, 전원이 꺼지면 내용이 사라집니다(휘발성). ROM(Read Only Memory)은 원래 '읽기만 하는' 메모리라는 뜻으로, 전원이 꺼져도 내용이 남습니다(비휘발성). 낸드플래시는 이 ROM 갈래에서 발전해 지우고 다시 쓸 수 있게 된 메모리라서, 이름과 달리 쓰기도 되지만 비휘발성이라는 성질 때문에 ROM 계열로 묶습니다. 즉 DRAM과 낸드는 둘 다 메모리 반도체지만 갈래가 다릅니다. 낸드 칩 하나가 곧 SSD는 아니고, 컨트롤러와 묶여야 저장장치가 됩니다. 낸드 공장·적층 단수 기사는 이 칸에서, 완성된 저장장치 기사는 SSD 칸에서 읽으면 됩니다.
설명 근거 ↗SSD
역할과 의미
낸드플래시 칩 여러 개와 이를 관리하는 컨트롤러를 묶은 저장장치입니다. 낸드는 부품(칩), SSD는 완성품(장치)입니다. 컨트롤러는 컴퓨터가 낸드를 저장장치로 알아보고 쓸 수 있게 중간에서 관리합니다.

지도에서 연결해 읽기
SSD → 낸드플래시는 구성 관계로, HBM → DRAM 다이와 같은 모양입니다. SK하이닉스처럼 낸드와 컨트롤러를 모두 직접 만드는 회사도 있습니다. 포터블 SSD·기업용 SSD(eSSD) 기사는 이 칸에서 읽으면 됩니다.
설명 근거 ↗개념 사이의 관계와 사례
- HBM → 구성 요소로 갖는다 → DRAM
적용 범위: HBM 기본 구조 · 근거 S001 - HBM → 수직 연결에 사용한다 → TSV
적용 범위: 인용된 범프 기반 HBM 구조 · 근거 S001 - HBM → 한 종류로 속한다 → DRAM
적용 범위: DRAM 제품군 안의 한 형태(DDR·LPDDR·GDDR와 나란히). 동시에 HBM 안에는 DRAM 다이가 쌓여 있다(A001) · 근거 S006 - GDDR → 한 종류로 속한다 → DRAM
적용 범위: DRAM 제품군 안의 그래픽용 형태 · 근거 S005 - HBM → 같은 역할을 두고 비교된다 → GDDR
적용 범위: GPU에 데이터를 대는 메모리 역할. HBM은 인터포저 위 넓은 통로(스택당 1,024개), GDDR은 기판 위 좁고 빠른 통로(칩당 32개). 비용·제조 난이도는 GDDR이 유리 · 근거 S007 근거 S006 근거 S005 - SSD → 구성 요소로 갖는다 → 낸드플래시
적용 범위: SSD 기본 구성(낸드플래시 + 컨트롤러) · 근거 S008 - HBM3e → 한 종류로 속한다 → HBM
적용 범위: HBM 세대 이름. 세부 사양은 제조사·제품별로 다름 · 근거 S006
다른 대분류와의 연결
HBM의 적층(TSV)과 인터포저 배치는 공정·패키징과 연결되고, 어떤 메모리를 고르는지는 전방 산업의 요구(게임용 그래픽카드인지, AI 가속기인지)와 연결됩니다.
③ 전방 산업 — 반도체가 들어가는 곳
반도체를 사용하는 시스템과 산업을 살펴보는 분류입니다. AI 가속기, 데이터센터, 스마트폰 등의 요구에서 어떤 부품이 쓰이는지 따라갑니다. 사용하는 기업과 부품을 만드는 기업의 역할을 구별합니다.
이 분야에서 묻는 질문
어떤 시스템이 어떤 메모리를 사용하는가?
핵심 개념
개념 제목을 누르면 설명을 펼치거나 접을 수 있습니다.
NVIDIA H200
역할과 의미
엔비디아의 데이터센터용 AI 가속기(GPU)로, HBM3e를 141GB 붙여 초당 4.8TB(테라바이트)를 주고받습니다. 앞 세대 H100보다 메모리 용량과 속도를 크게 늘린 제품입니다. 메모리를 '만드는' 쪽에서 메모리를 '쓰는' 쪽으로 시선을 옮겨 주는 카드입니다.
지도에서 연결해 읽기
H200 → HBM3e는 '이 제품이 이 메모리를 쓴다'는 사용 관계입니다. 같은 GPU 칩이라도 옆에 붙인 메모리가 더 크고 빠르면 큰 AI 모델을 더 빨리 돌릴 수 있어서, 엔비디아의 새 제품은 늘 새 HBM 세대와 함께 나옵니다. 그다음 세대인 블랙웰(B200)은 AI 지도 ②에, 그 뒤를 이을 루빈과 HBM4 12단 전망은 이번 주 HBM4 항목에 있습니다. GPU 칩과 메모리 칩은 만드는 회사가 다르다는 점(엔비디아 설계·TSMC 제조, HBM은 SK하이닉스·삼성·마이크론)도 함께 봅니다.
설명 근거 ↗HBM3e
역할과 의미
HBM의 다섯 번째 세대 이름입니다. HBM은 HBM → HBM2 → HBM2E → HBM3 → HBM3E → HBM4 → HBM4E 순서로 세대가 바뀌며, 세대가 올라갈수록 통로 하나의 속도와 쌓는 층수가 늘어 같은 크기에 더 많은 데이터를 더 빨리 주고받습니다. HBM3E는 지금 AI 가속기에 가장 널리 들어가 있는 세대입니다.
지도에서 연결해 읽기
기사를 읽을 때는 HBM(제품 구조), HBM3E(세대), 특정 회사의 개별 제품(예: 삼성 HBM3E 12H)을 나눠 보면 범위가 분명해집니다. 지도 ②의 HBM 아래 칸에서 이번 주 들어온 HBM4(6세대, 엔비디아 루빈에 12단 전망), HBM4E(SK하이닉스 2029년 양산 목표), HBM5까지 세대 순서로 이어 읽을 수 있습니다. HBM4부터는 맨 아래 베이스 다이를 파운드리 공정으로 만드는 변화가 있어 지도의 HBM4 베이스 다이 항목과 연결됩니다.
설명 근거 ↗HBM
역할과 의미
DRAM 다이를 여러 층 쌓고 TSV로 위아래를 뚫어 연결한 DRAM의 한 형태입니다. GPU 바로 옆, 같은 패키지의 인터포저 위에 놓여 스택 하나가 1,024개(HBM4는 2,048개) 통로로 데이터를 주고받습니다. 칩 하나가 32개 통로를 쓰는 GDDR과 비교하면 길의 폭부터 다릅니다.
지도에서 연결해 읽기
HBM이 AI에서 크게 뜬 이유는 GDDR과의 차이에서 나옵니다. GDDR이 좁은 길을 아주 빠르게 쓴다면, HBM은 넓은 길을 비교적 천천히 써서 스택 하나로 최대 1,180GB/s(HBM3E)를 냅니다. GPU와의 거리가 짧아 같은 양을 옮기는 데 전력이 덜 들고, 기판에서 차지하는 면적도 작습니다. 엄청난 양의 데이터를 쉬지 않고 GPU에 넣어야 하는 AI 학습·추론에 이 차이가 그대로 맞아떨어졌습니다. 대가는 비용입니다. 적층·TSV·인터포저 패키징이 필요해 GDDR보다 비싸고 만들기 어렵습니다. HBM 안의 층 구조는 TSV·HBM3e 카드의 단면도에서 볼 수 있습니다.
설명 근거 ↗개념 사이의 관계와 사례
- HBM → 구성 요소로 갖는다 → DRAM
적용 범위: HBM 기본 구조 · 근거 S001 - HBM → 수직 연결에 사용한다 → TSV
적용 범위: 인용된 범프 기반 HBM 구조 · 근거 S001 - NVIDIA H200 → 메모리로 사용한다 → HBM3e
적용 범위: H200 제품 공개 사양 · 근거 S003 - HBM → 한 종류로 속한다 → DRAM
적용 범위: DRAM 제품군 안의 한 형태(DDR·LPDDR·GDDR와 나란히). 동시에 HBM 안에는 DRAM 다이가 쌓여 있다(A001) · 근거 S006 - HBM → 같은 역할을 두고 비교된다 → GDDR
적용 범위: GPU에 데이터를 대는 메모리 역할. HBM은 인터포저 위 넓은 통로(스택당 1,024개), GDDR은 기판 위 좁고 빠른 통로(칩당 32개). 비용·제조 난이도는 GDDR이 유리 · 근거 S007 근거 S006 근거 S005 - HBM3e → 한 종류로 속한다 → HBM
적용 범위: HBM 세대 이름. 세부 사양은 제조사·제품별로 다름 · 근거 S006
다른 대분류와의 연결
시스템의 요구를 제품 선택으로, 제품 구조를 제조 과정으로 연결해 읽습니다.
④ 시장 · 정책 · 공급망
기업의 역할과 시장·정책·공급망의 변화를 살펴보는 분류입니다. 팹리스, 파운드리, IDM은 기업의 역할을 설명하는 말입니다. 시장 전망이나 투자 계획은 적용 시점과 근거를 함께 확인합니다.
이 분야에서 묻는 질문
설계와 제조를 누가 맡으며 기업의 역할은 어떻게 다른가?
핵심 개념
개념 제목을 누르면 설명을 펼치거나 접을 수 있습니다.
팹리스
역할과 의미
칩을 설계만 하고 공장(팹) 없이 생산은 파운드리에 맡기는 회사입니다. 엔비디아·퀄컴·AMD·애플(자체 칩 설계)이 대표적이고, 한국에서는 리벨리온·퓨리오사AI 같은 AI 칩 회사가 있습니다. 공장을 짓는 데 수십조 원이 드는 대신, 설계 능력에만 집중할 수 있습니다.
지도에서 연결해 읽기
팹리스는 '무엇을 만드는 회사'가 아니라 '어떤 역할을 하는 회사'를 가리키는 말이라, 제품 종류(메모리·시스템 반도체)와는 다른 분류입니다. 팹리스 → 디자인하우스(설계를 공장 공정에 맞게 다듬어 주는 회사, 지도의 DSP) → 파운드리로 이어지는 분업이 시스템 반도체의 기본 밸류체인입니다. 지도의 퓨리오사AI HBM 12개 탑재 기사는 팹리스가 HBM을 '사서 쓰는' 쪽이라는 점을 보여 줍니다.
설명 근거 ↗설계
역할과 의미
칩이 무슨 일을 할지 정하고, 그 일을 해낼 회로를 그리는 활동입니다. 먼저 성능·전력 목표를 정하고, 회로의 동작을 프로그래밍 언어 같은 글로 적은 뒤, 시뮬레이션으로 수없이 검증하고, 수십억 개 트랜지스터를 칩 위에 배치하고 배선을 잇습니다. 완성된 설계도를 공장에 넘기는 순간을 '테이프아웃'이라 부릅니다.
지도에서 연결해 읽기
설계에는 전용 소프트웨어(EDA, 시놉시스·케이던스가 대표)와, 이미 검증된 회로 블록을 사서 끼워 쓰는 설계자산(IP, Arm의 CPU 설계가 대표)이 필요합니다. 그래서 '설계'라는 칸 안에도 칩 회사, 소프트웨어 회사, IP 회사가 따로 있습니다. 지도 ②의 Arm 기반 메인프레임, ④의 반도체 IP 국책 과제가 이 칸과 이어집니다. 설계는 정보이고, 그것을 실제 웨이퍼 위 구조로 바꾸는 일은 제조(전공정)입니다.
설명 근거 ↗파운드리
역할과 의미
다른 회사가 설계한 칩을 주문받아 대신 만들어 주는 회사입니다. 대만 TSMC가 압도적인 1위이고, 삼성전자가 2위로 뒤를 쫓으며, 인텔도 이 사업에 뛰어들었습니다. 고객은 엔비디아·애플·퀄컴 같은 팹리스입니다. 첨단 공정은 공장 하나에 수십조 원이 들어 할 수 있는 회사가 손에 꼽힙니다.
지도에서 연결해 읽기
파운드리 경쟁은 '누가 더 가는 선(나노)을 먼저, 더 높은 수율로 만드나'와 '누가 큰 고객을 잡나'로 갈립니다. 이번 주 3분기에도 TSMC와 삼성의 점유율 격차가 더 벌어질 것이라는 전망(파운드리 점유율 경쟁)이 들어왔고, 지도 ④ 파운드리 칸의 퀄컴 물량 소식, TSMC 웨이퍼 가격 인상, 삼성 P5 양산라인이 모두 이 숫자로 모입니다. 파운드리는 '역할'의 이름이라 메모리·시스템 같은 제품 분류와는 따로 봅니다.
설명 근거 ↗위탁 제조
역할과 의미
다른 회사의 설계를 받아 생산만 맡는 활동, 즉 파운드리가 하는 일입니다. 파운드리는 고객에게 자기 공장에서 지켜야 할 설계 규칙과 검증된 회로 블록을 미리 건네고(PDK), 고객은 그 규칙에 맞춰 설계해 넘깁니다. 설계한 회사와 만든 회사가 다르다는 것이 핵심입니다.
지도에서 연결해 읽기
위탁 제조에서는 고객의 설계 정보가 공장으로 넘어오기 때문에 신뢰가 중요합니다. 삼성처럼 파운드리를 하면서 자기 칩(엑시노스 등)도 만드는 회사는 고객과 경쟁할 수 있다는 우려를 받기도 하고, 반대로 TSMC는 '고객과 경쟁하지 않는다'를 강점으로 내세웁니다. IDM의 자체 제조와는 '누구의 설계를 만드나'가 다릅니다.
설명 근거 ↗IDM
역할과 의미
칩을 직접 설계하고 자기 공장에서 직접 만드는 회사입니다(종합 반도체 기업). 삼성전자·SK하이닉스·마이크론 같은 메모리 회사와 인텔·텍사스인스트루먼트가 대표적입니다. 메모리는 설계와 공정이 서로 맞물려 있어 대부분 IDM 방식으로 만듭니다.
지도에서 연결해 읽기
IDM은 설계와 공정을 한 회사 안에서 함께 다듬을 수 있다는 장점이 있지만, 공장 투자 부담을 혼자 집니다. 한 회사가 여러 역할을 겸하기도 합니다. 삼성전자는 메모리 IDM이면서 파운드리도 하고, 인텔은 자기 칩을 만들면서 남의 칩도 받으려 합니다. 그래서 회사 이름보다 '이 기사에서 그 회사가 하는 활동'을 기준으로 칸을 고릅니다. 이번 주 삼성전자 3분기 영업이익 100조 돌파와 D램 생산능력 41% 증가 전망은 메모리 IDM 쪽 업황 이야기입니다.
설명 근거 ↗자체 제조
역할과 의미
회사가 자기 설계로 만든 칩을 자기 공장에서 생산하는 활동, 즉 IDM이 하는 제조입니다. 파운드리의 위탁 제조와 공정은 같아도 '누구의 설계를 만드느냐'가 다릅니다.
지도에서 연결해 읽기
자체 제조는 설계와 공정을 맞춰 가며 다듬기 쉬워 메모리처럼 공정 노하우가 곧 경쟁력인 제품에 유리합니다. 대신 수요가 꺾이면 공장 가동률이 떨어진 손실을 혼자 떠안습니다. 이번 주 SEMI가 2030년까지 D램 생산능력이 41% 늘 것이라 전망한 것이나, SK가 호남 반도체 팹을 검토한다는 소식은 자체 제조 능력을 늘리는 쪽 이야기입니다. 같은 회사라도 기사마다 자체 제조인지 위탁 제조인지 활동을 기준으로 나눠 읽습니다.
설명 근거 ↗개념 사이의 관계와 사례
- 팹리스 → 주요 역할로 수행한다 → 설계
적용 범위: 기업 역할, 회사 전체의 영구 분류 아님 · 근거 S004 - 파운드리 → 주요 역할로 수행한다 → 위탁 제조
적용 범위: 기업 역할 · 근거 S004 - IDM → 주요 역할로 수행한다 → 설계
적용 범위: 기업 역할 · 근거 S004 - IDM → 주요 역할로 수행한다 → 자체 제조
적용 범위: 기업 역할 · 근거 S004
다른 대분류와의 연결
기업의 역할이 제품 설계와 제조 활동으로 연결됩니다. 시장 전망은 기술적 사실과 구별해 읽습니다.